Yelo Bank bahalı borc alıb, ucuz borc verir - SİYASƏTİ RİSKLİ OLA BİLƏR
Yelo Bank daha yüksək faizlər ilə borc almağa (əmanət cəlb etməyə) başladığı bir dövrdə daha aşağı faizlər ilə kredit təklif etməyə başlayıb. Belə bir siyasət Bankın faiz xərclərinin artmasına, eyni zamanda gəlirlərinin azalmasına səbəb ola bilər.
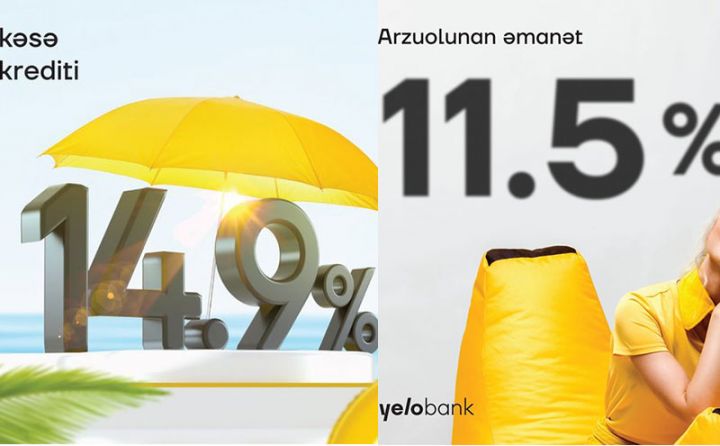
Yelo Bank bahalı borc alıb ucuz borc vermək siyasətinin tətbiqinə başlayıb.
Marja-nın məlumatına görə, Azərbaycanın bir çox güclü banklarında əmənət faizləri 6-8% civarında olduğu halda, Yelo Bank bu ilin May ayının ortalarından əmanət məhsulu üzrə daha yüksək faizlər təklif edir. Belə ki, AZN-də Yelo Yığım əmanətinin faizi - gəlir aylıq ödənildikdə 11%, müddətin sonunda ödənildikdə isə 11,5% təşkil edir.
Digər tərəfdən Yelo Bank Mayın sonundan 30 min manatadək nağd pul kreditini daha aşağı - 14.9%-dən təklif etməyə başladığını açıqlayıb. Halbuki, əhalidən əmanəti 6-8%-lə cəlb edən banklar nağd pul kreditini illik 17%-dən başlayan faizlər ilə təklif edirlər.
Ötən bir neçə ildə zərər etmiş, bu ilin ilk rübündə xalis mənfəətə çıxmış Yelo Bank nisbətən riskli siyasətin tətbiqinə başlamış ola bilər. Azərbaycanda fəaliyyət göstərən 26 bankdan 10-nun, o cümlədən Yelo Bankın bu ilin 1-ci rübündəki faiz xərcləri ötən ilin eyni dövrü ilə müqayisədə az olub. Lakin May ayından əmanət faizlərinin artırılması Bankın faiz xərclərinin yüksəlməsinə səbəb ola bilər. Faizi azaldılan kreditlər üzrə proqnozlaşdırılan satış reallaşmasa, artan xərclər bankın əməliyyat mənfəətinə, o cümlədən xalis mənfəətinə azaldıcı təsir edə bilər.
Yelo Bank böyük məbləğdə kapitala da malik deyil ki, öz vəsaitləri hesabına geniş şəkildə ucuz kreditlət təklif edə bilsin. Ötən illər yığılmış zərərə görə Bankın səhmdarlarının 378 milyon manat sərmayəsinin 325 milyon manatı "əriyib". 31 Mart 2021-ci il tarixində Yelo Bank 59 milyon 392 min manat məcmu kapitala malik olub ki, bu da Mərkəzi Bankın minimal tələbindən (50 milyon manat) az məbləğdə yüksəkdir.
Tarix göstərir ki, indiyədək Azərbaycanda lisenziyası ləğv edilmiş (bağlanmış) bankların bir çoxu (Amrahbank, AtaBank, NBC Bank, AG Bank və s..) vaxtilə yüksək faizlər ilə əmanət cəlb edən banklar idilər. Risk və faiz arasında düz mütənasib şəkildə əlaqə var. Belə ki, risk yüksək olan yerdə faiz də artır. Etibarı az, riskləri yüksək olan maliyyə qurumları daha yüksək faizlər ilə əhalidən və investorlardan borc almaq məcburiyyətində qalırlar. Etibarlı, böyük məbləğdə kapitalı, sağlam portfeli və geniş gəlir mənbələri olan banklar isə əksinə, daha aşağı faizlər ilə borclanırlar.
Həmçinin oxu
“Yelo Bank” necə zərərdən çıxıb?
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
1 həftə sonra
Demo hesabı ilə risksiz ticarət edin və bacarıqlarınızı inkişaf etdirin ®
-
-
1 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
- 4 d. əvvəl
-
12 saat əvvəl
Prezident İlham Əliyev Dünya Turizm Təşkilatının Baş katibini qəbul edib
-
12 saat əvvəl
Qlobal bankdan xəbərdarlıq: Dünya bazarında yanacaq qıtlığı 2027-ci ildə də davam edə bilər
- 12 saat əvvəl
-
12 saat əvvəl
Avtomobillərin sığortası üzrə haqlar 0,4%, ödənişlər isə 27,3% artıb
-
13 saat əvvəl
Bank investorlara illik 8,5 faiz gəlirlilik təklif edir – Abunə yazılışı başladı
-
13 saat əvvəl
Bankın ali idarəetmə orqanında dəyişiklik planlaşdırılır – Səhmdarları toplanır
- 14 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
İcbari həyat sığortası: sığorta haqları 35%-ə yaxın azalıb
Avtomobillərin sığortası üzrə haqlar 0,4%, ödənişlər isə 27,3% artıb
Ən çox oxunanlar
Rəsmi məzənnələr açıqlandı
Çinin avtomobil istehsalçıları Avropada ilk dəfə Yaponiyanı geridə qoydu – Bazar payı 12,7%-ə çatdı
İllik 15 faiz gəlir vəd edən istiqrazlar ticarətə buraxılacaq
Könüllü sığorta bazarı: sığorta haqları +12,6% artıb
Birbank-dan “7 gözəl gün”: bonuslar və 70%-dək endirim fürsəti ®
ABB Invest yeni müştərilər üçün 2 həftəlik komissiyasız alış kampaniyasına başlayır ®
Azərbaycanda həyat sığortası ödənişləri 650 milyon manatı keçib
SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
1 həftə sonra
Demo hesabı ilə risksiz ticarət edin və bacarıqlarınızı inkişaf etdirin ®
-
-
1 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
- 4 d. əvvəl
-
12 saat əvvəl
Prezident İlham Əliyev Dünya Turizm Təşkilatının Baş katibini qəbul edib
-
12 saat əvvəl
Qlobal bankdan xəbərdarlıq: Dünya bazarında yanacaq qıtlığı 2027-ci ildə də davam edə bilər
- 12 saat əvvəl
-
12 saat əvvəl
Avtomobillərin sığortası üzrə haqlar 0,4%, ödənişlər isə 27,3% artıb
-
13 saat əvvəl
Bank investorlara illik 8,5 faiz gəlirlilik təklif edir – Abunə yazılışı başladı
-
13 saat əvvəl
Bankın ali idarəetmə orqanında dəyişiklik planlaşdırılır – Səhmdarları toplanır
- 14 saat əvvəl