"Fiziki şəxslərin özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur, 3 işçi cəlb etməlidirlər"

Vergi Məcəlləsinin 102.1.30 və 106.1.20-ci maddələri edilən son dəyişikliklərdən sonra mikro sahibkarlara verilən vergi güzəştlərinin şərtləri dəyişib. Belə ki, son dəyişikliklərdən sonra güzəşt hüququ əldə etmək istəyən sahibkarlar ən azı 3 muzdlu işçi cəlb etməlidirlər.
Bu məsələdə maraqlı məqamların biri odur ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilirlər. Bu zaman mikro sahibkarlar vergi güzəştindən yararlanmaq üçün iki işçi cəlb edə bilərmi?
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətindən bildirilib ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilər. Bu halda sahibkarlar şirkətə iki muzdlu işçi cəlb etməklə 75% vergi güzəştindən istifadə edə bilər. Fiziki şəxslərin isə özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur. Bu səbəbdən fiziki şəxs olan mikro sahibkarlar 75% vergi güzəştindən yararlanmaq üçün mütləq 3 muzdlu işçi cəlb etməlidirlər.
Qeyd edək ki, Nazirlər Kabinetinin 2018-ci il 21 dekabr tarixli 556 nömrəli qərarına əsasən, mikro sahibkarlar işçilərinin sayı 1-10 nəfər, illik gəliri isə 200 min manata qədər olan vergi ödəyicilərdir.
Xatırladaq ki, Vergi Məcəlləsinin 106.1.20. maddəsinə əsasən müvafiq il üzrə orta aylıq muzdlu işçi sayı 3 nəfərdən az olmayan və məcburi dövlət sosial sığorta haqları üzrə borcu olmayan mikro sahibkarlıq subyekti olan hüquqi şəxslərin sahibkarlıq fəaliyyətindən əldə etdikləri mənfəətin 75 faizi;
Müvafiq il üzrə orta aylıq muzdlu işçi sayı təqvim ili ərzində muzdlu işçilərin sayının cəmlənərək 12-yə bölünməsi yolu ilə müəyyən edilir.
Vergi ödəyicisi vergi güzəştinin tətbiqi məqsədilə bu maddədə müəyyən edilən şərtlərə cavab vermədikdə və növbəti hesabat ilində mikro sahibkarlıq subyektindən digər kateqoriya sahibkarlıq subyektinə keçdikdə hüquqi şəxsin mikro sahibkar olduğu əvvəlki 3 təqvim ilinin yekunlarına görə hesablanmış və ödənilmiş mənfəət vergisinin 75 faizi həcmində vergi güzəşti müəyyən edilməklə digər sahibkarlıq subyekti olduğu dövrlərdə mənfəət vergisi öhdəliyindən çıxılır.
Vergi ödəyicisi tərəfindən əmtəəsiz əməliyyatlar aparıldığı halda bu maddə ilə müəyyən edilmiş vergi güzəşti əmtəəsiz əməliyyatlardan yaranan gəlirlərə münasibətdə tətbiq edilmir.
© APA
Müştərilərin xəbərləri


SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
4 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
-
-
2 gün sonra
ABB Invest yeni müştərilər üçün 2 həftəlik komissiyasız alış kampaniyasına başlayır ®
- 2 gün sonra
-
6 saat əvvəl
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
-
6 saat əvvəl
Rusiya Mərkəzi Bankı faizləri endirmədi – İnflyasiya yenidən sürətlənir
-
6 saat əvvəl
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır
-
6 saat əvvəl
Tramp Zelenskiyə çağırış etdi: Artıq Rusiya ilə razılaşmağın vaxtıdır
- 7 saat əvvəl
-
7 saat əvvəl
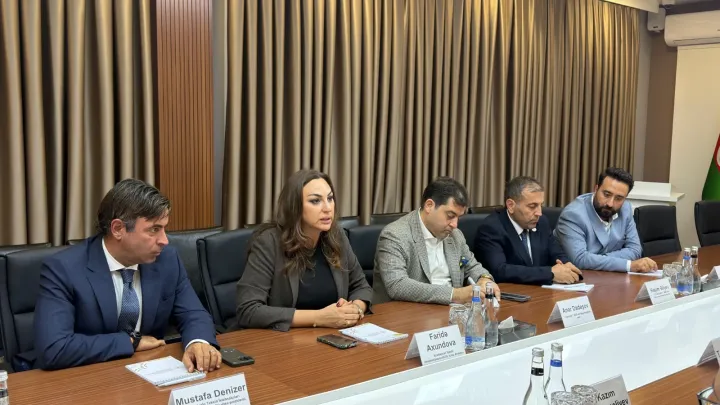
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
-
8 saat əvvəl
Ağ Ev: Rusiya və Ukrayna Oleşki şəhərində müvəqqəti atəşkəsə razılaşıb
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
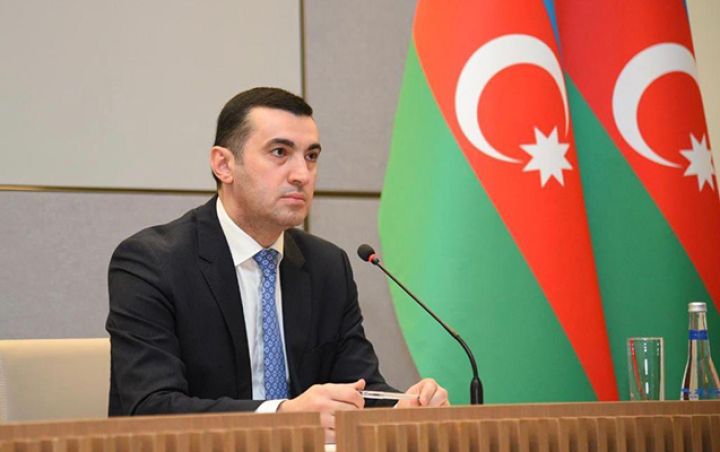
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır

Ən çox oxunanlar


Qızılın unsiyasının qiyməti 4000 dollardan da aşağı düşdü
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
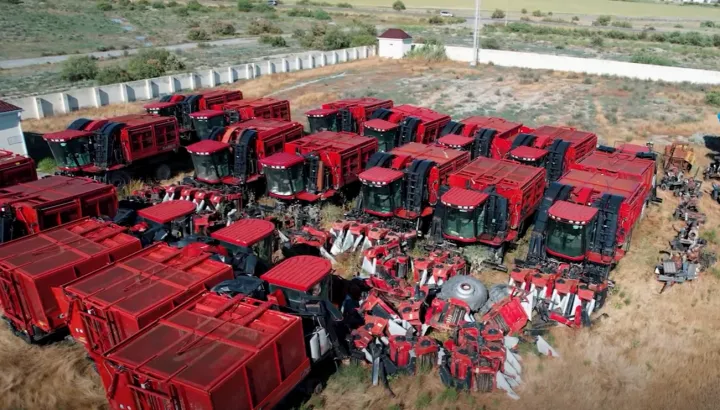
Böyük şirkət istismara yararsız texnikalarını satır – 1 tonunun qiyməti 1 200 manatdan başlayır
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub

“Kristal Bakı”da növbədənkənar yığıncaq keçirilib

Türkiyədə Orta Dəhlizi gücləndirəcək dəmir yolu xəttinin tikintisinə 250 mln. dollar ayrılıb

Azərbaycana soğan idxalı artıb – 15 057 ton

Yağıntılı hava şəraiti davam edəcək, dolu düşəcək - XƏBƏRDARLIQ
SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
4 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
-
-
2 gün sonra
ABB Invest yeni müştərilər üçün 2 həftəlik komissiyasız alış kampaniyasına başlayır ®
- 2 gün sonra
-
6 saat əvvəl
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
-
6 saat əvvəl
Rusiya Mərkəzi Bankı faizləri endirmədi – İnflyasiya yenidən sürətlənir
-
6 saat əvvəl
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır
-
6 saat əvvəl
Tramp Zelenskiyə çağırış etdi: Artıq Rusiya ilə razılaşmağın vaxtıdır
- 7 saat əvvəl
-
7 saat əvvəl
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
-
8 saat əvvəl
Ağ Ev: Rusiya və Ukrayna Oleşki şəhərində müvəqqəti atəşkəsə razılaşıb