Sabit vergi necə hesablanmalıdır? - NÜMUNƏ
Vergi Məcəlləsinə edilən son dəyişikliklərdə fərdi qaydada, yəni muzdlu işçi cəlb etmədən sahibkarlıqla məşğul olan fiziki şəxslərin siyahısı genişləndirilib. Hazırda sabit vergi ödəyicilərinin siyahısına fərdi yaşayış evlərində və mənzillərdə çalışanlar, xəstələrə, qocalara və uşaqlara qulluq edənlər, dayə, fərdi sürücülük, ev təsərrüfatında təmizlik, bağban, aşpaz, gözətçi və digər analoji işlər və nəqqaşlıqla məşğul olan şəxslər daxildir. Vergi Məcəlləsinə edilmiş dəyişikliklə əlaqədar 2019-cu il yanvarın 1-dən bərbərlər, ofisiantlar və dərzilər də bu siyahıya daxil ediləcək.
Bəs həmin şəxslər vergi ödənişlərini necə hesablamalıdır?
Muzdlu işçi cəlb etmədən sahibkarlıqla məşğul olan fiziki şəxslər üçün sadələşdirilmiş vergi aşağıdakı cədvəldə göstərilən qaydada müəyyən edilir.

Muzdlu işçi cəlb etmədən sahibkarlıqla məşğul olan fiziki şəxslər ödəyəcəyi verginin məbləğini hesablayarkən sabit məbləğlərə (bərbər 20 manat, dərzi 10 manat, ofisiant 10 manat) əmsallar tətbiq etməlidir. Fəaliyyət növləri üzrə sabit verginin məbləğlərində olduğu kimi, bu məbləğlərin üzərinə hesablanan əmsallar da dəyişməz qalır.
Cədvəldə göstərilən fəaliyyət növləri ilə məşğul olan fiziki şəxslər üçün aylıq verginin məbləği aşağıdakı əmsallar tətbiq edilməklə müəyyən edilir:
-Bakı şəhərində (kənd və qəsəbələr daxil olmaqla) - 2,0;
-Gəncə, Sumqayıt və Xırdalan şəhərlərində - 1,5;
-Abşeron rayonunun qəsəbə və kəndləri (Xırdalan şəhəri istisna olmaqla), Şirvan, Mingəçevir, Naxçıvan, Lənkəran, Yevlax, Şəki və Naftalan şəhərlərində - 1,0;
-digər rayon (şəhər) və qəsəbələrdə (kəndlərdə) - 0,5.
Beləliklə, bu fəaliyyət növləri ilə məşğul olan fiziki şəxslər sadələşdirilmiş vergini cədvəldə göstərilən sabit vergi məbləğinin yuxarıdakı əmsallara vurulması yolu ilə hesablamalı və dövlət büdcəsinə ödəməlidir. Bunun üçün həmin şəxslər hər şeydən əvvəl Vergi Ödəyicisinin Eyniləşdirmə Nömrəsi (VÖEN) almalıdır. Həmin şəxslər "Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz"i almaq üçün yazılı müraciət etdikdə, sadələşdirilmiş verginin ödənilməsini təsdiq edən ödəniş sənədini müraciətinə əlavə edir, elektron qaydada müraciət etdikdə isə ödənişi müraciətin edildiyi zaman elektron qaydada həyata keçirir. Ödəniş sənədində vergi ödəyicisinin VÖEN-i göstərilməlidir. Hesablanmış vergini dövlət büdcəsinə tam məbləğdə ödədikdən sonra onlara "Sabit verginin ödənilməsi haqqında qəbz" verilir. Qəbzin forması aşağıdakı məlumatları əks etdirir:
-vergi ödəyicisi olan fiziki şəxsin adı, atasının adı, soyadı;
-vergi ödəyicisinin VÖEN-i;
-qəbzin qüvvədə olma müddəti;
-fəaliyyətin həyata keçirildiyi ərazi;
-ödənilmiş verginin məbləği;
-fəaliyyət növünün adı.
"Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz" vergi ödəyicisində saxlanılır. Həmin fəaliyyət növləri ilə məşğul olan fiziki şəxslər tərəfindən ödənilmiş vergi onların qəbzinin qüvvədə olduğu müddətdə fəaliyyət göstərib-göstərməməsindən asılı olmayaraq geri qaytarılmır və növbəti dövrlərin (ay, rüb, yarımil və il) vergiləri ilə əvəzləşdirilmir. Həmin şəxslər yuxarıdakı cədvəldə göstərilən fəaliyyət növlərindən bir neçəsi ilə məşğul olduğu halda "Sabit verginin ödənilməsi haqqında qəbz"i hər bir fəaliyyət növü üçün ayrılıqda alırlar. Vergi öhdəliklərini "Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz" əldə etməklə sadələşdirilmiş qaydada yerinə yetirməsi həmin şəxsləri nağd pul hesablaşmaları zamanı alıcıya qəbz və digər ciddi hesabat blanklarını təqdim etmək öhdəliyindən azad etmir.
Dəyişikliklərdən sonra ayrı-ayrı rayonlarda fəaliyyət göstərən sabit vergi ödəyiciləri üçün sadələşdirilmiş verginin məbləğinin hesablanması qaydasına dair nümunəni təqdim edirik. Nümunə olaraq, bərbərlər üçün vergilərin hesablanması bu qaydada aparılacaq:
Bakı şəhərində: 20 manat (sabit məbləğ) x 2 (zona əmsalı) = 40 manat.
Gəncə şəhərində: 20 manat (sabit məbləğ) x 1,5 (zona əmsalı) = 30 manat.
Abşeron rayonunun Masazır qəsəbəsində: 20 manat (sabit məbləğ) x 1,0 (zona əmsalı) = 20 manat.
Bərdə rayonunun Xanərəb kəndində: 20 manat (sabit məbləğ) x 0,5 (zona əmsalı) = 10 manat.
Lənkəran şəhərində: 20 manat (sabit məbləğ) x 1 (zona əmsalı) x 1 (aylıq dövr) = 20 manat.
Yeri gəlmişkən, bu şəxslər fəaliyyətlərini rəsmiləşdirmək üçün Vergilər Nazirliyindən aylıq, rüblük, 6 aylıq və ya illik "Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz" alırlar və heç bir hesabat təqdim etmirlər.
Müştərilərin xəbərləri


SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
5 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
-
-
2 gün sonra
ABB Invest yeni müştərilər üçün 2 həftəlik komissiyasız alış kampaniyasına başlayır ®
- 2 gün sonra
-
3 saat əvvəl
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
-
3 saat əvvəl
Rusiya Mərkəzi Bankı faizləri endirmədi – İnflyasiya yenidən sürətlənir
-
3 saat əvvəl
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır
-
3 saat əvvəl
Tramp Zelenskiyə çağırış etdi: Artıq Rusiya ilə razılaşmağın vaxtıdır
- 3 saat əvvəl
-
4 saat əvvəl
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
-
4 saat əvvəl
Ağ Ev: Rusiya və Ukrayna Oleşki şəhərində müvəqqəti atəşkəsə razılaşıb
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır

Ən çox oxunanlar


Qızılın unsiyasının qiyməti 4000 dollardan da aşağı düşdü
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
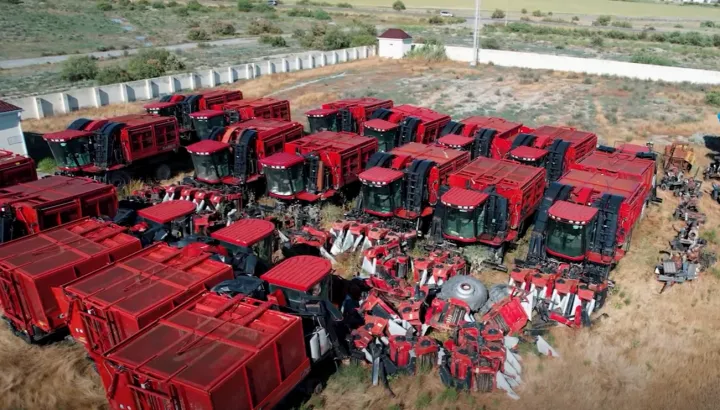
Böyük şirkət istismara yararsız texnikalarını satır – 1 tonunun qiyməti 1 200 manatdan başlayır
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub

“Kristal Bakı”da növbədənkənar yığıncaq keçirilib

Türkiyədə Orta Dəhlizi gücləndirəcək dəmir yolu xəttinin tikintisinə 250 mln. dollar ayrılıb

Azərbaycana soğan idxalı artıb – 15 057 ton

Yağıntılı hava şəraiti davam edəcək, dolu düşəcək - XƏBƏRDARLIQ
SON XƏBƏRLƏR
- 2 ay sonra
- 1 ay sonra
-
5 gün sonra
"Ziraat Bank Azərbaycan"ın istiqrazlarının 2-ci tranşına abunə başladı - İllik 10% gəlirlilik ®
-
-
2 gün sonra
ABB Invest yeni müştərilər üçün 2 həftəlik komissiyasız alış kampaniyasına başlayır ®
- 2 gün sonra
-
3 saat əvvəl
“Gəmidəki vətəndaşlarımızın hamısı xilas edilib” - Ayxan Hacızadə
-
3 saat əvvəl
Rusiya Mərkəzi Bankı faizləri endirmədi – İnflyasiya yenidən sürətlənir
-
3 saat əvvəl
Maliyyə nəhəngindən kütləvi ixtisar – Minlərlə iş yeri bağlanır
-
3 saat əvvəl
Tramp Zelenskiyə çağırış etdi: Artıq Rusiya ilə razılaşmağın vaxtıdır
- 3 saat əvvəl
-
4 saat əvvəl
"Assist Finance"ın istiqrazlarına tələb təklifi 38,5 faiz üstələdi
-
4 saat əvvəl
Ağ Ev: Rusiya və Ukrayna Oleşki şəhərində müvəqqəti atəşkəsə razılaşıb