“Bank VTB (Azərbaycan)”ın kredit portfeli 60 milyon manat artıb
“Bank VTB (Azərbaycan)” ASC-nin kredit portfeli 2026-cı ilin ilk 9 ayında 60 milyon 406 min manat və ya 24,8% artaraq 304 milyon 43 min manata çatıb. Bankın kredit portfelində ən yüksək artım istehlak kreditləri üzrə qeydə alınıb. Ümumi kredit artımının 87%-dən çoxu məhz bu istiqamətin payına düşüb.
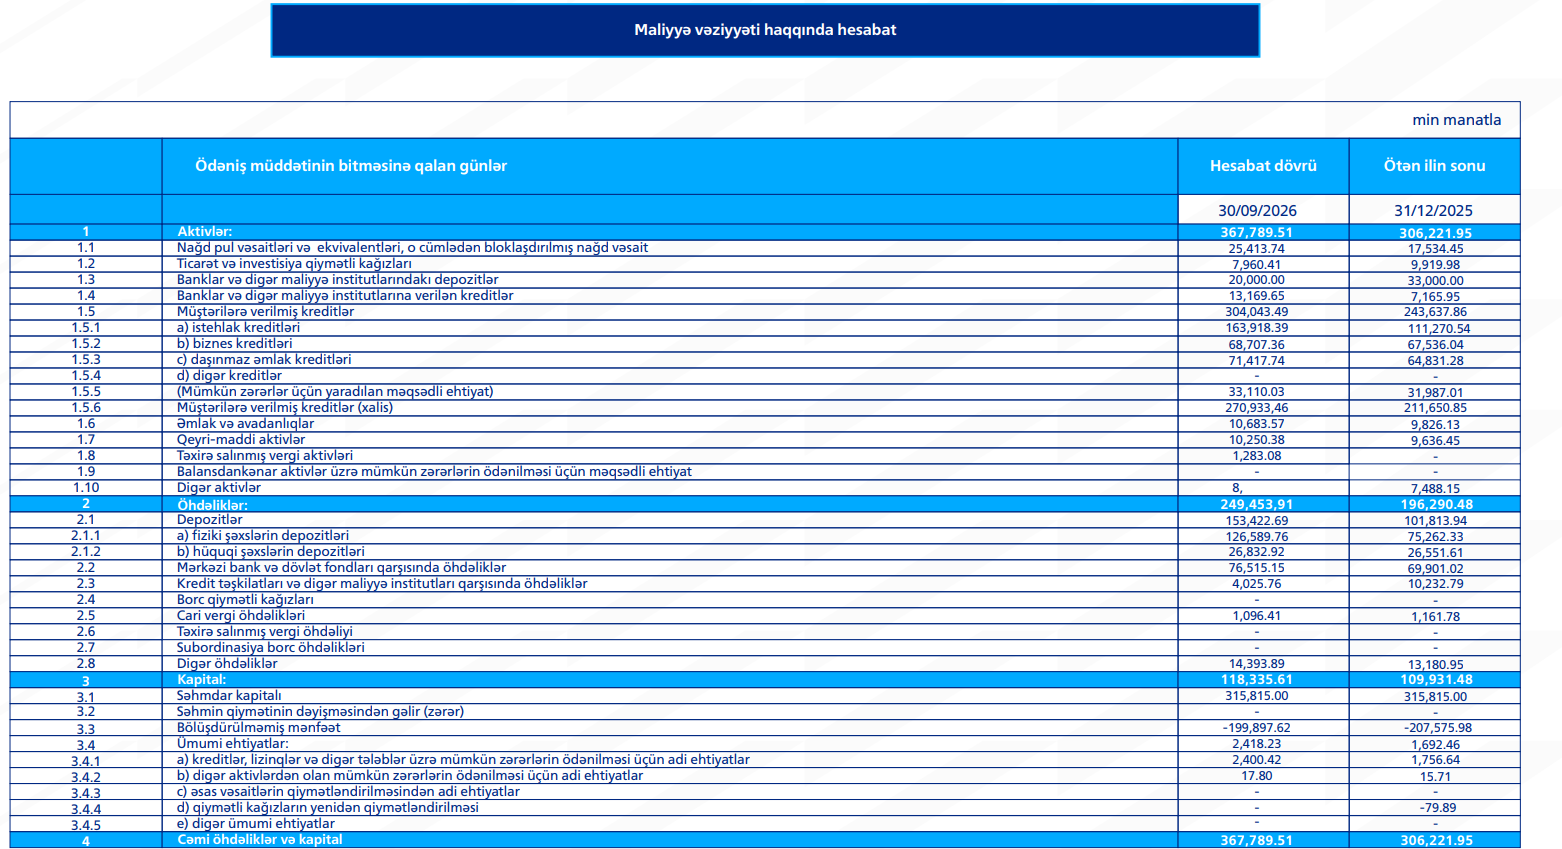
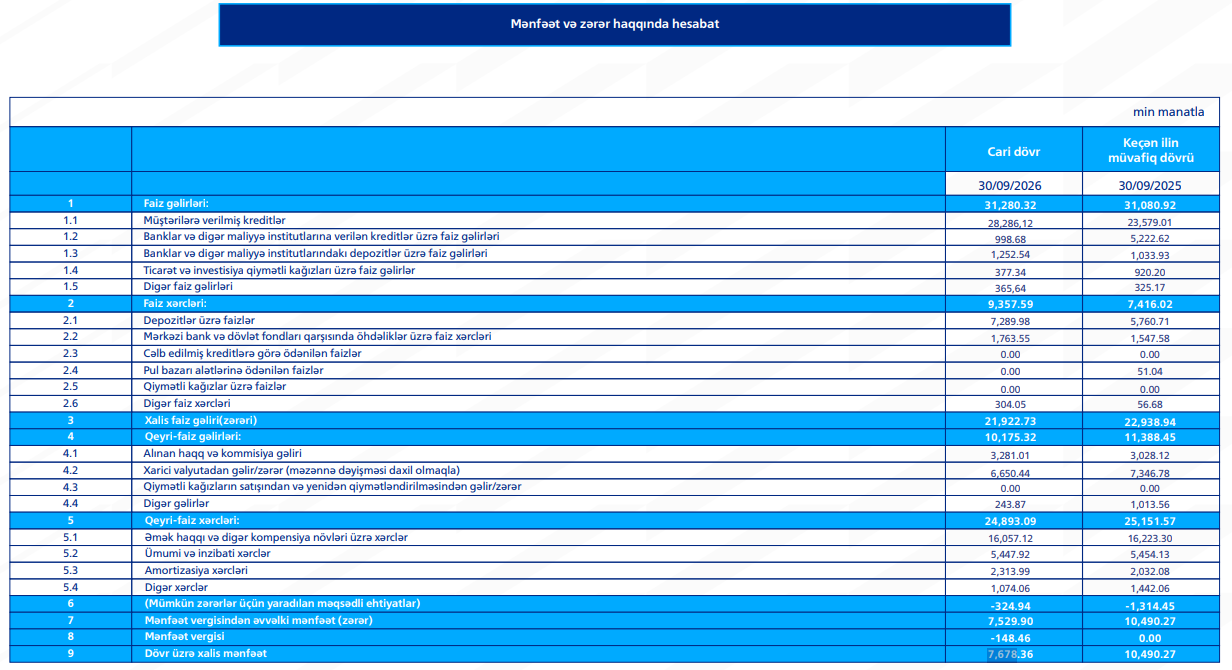
Marja.az xəbər verir ki, bu, bankın 30 sentyabr 2026-cı il tarixinə açıqladığı maliyyə hesabatından məlum olur.
Hesabata əsasən, 2025-ci ilin sonunda “Bank VTB (Azərbaycan)”ın müştərilərə verdiyi kreditlərin ümumi həcmi 243 milyon 638 min manat təşkil edib. 2026-cı il sentyabrın 30-na isə bu göstərici 304 milyon 43 min manata yüksəlib.
Bankın kredit portfelinin artım tempi aktivlərinin artım tempini üstələyib. Belə ki, 9 ay ərzində kredit portfeli 24,8%, aktivlər isə 20,1% böyüyüb.
İstehlak kreditləri 47,3% artaraq 164 milyon manata yaxınlaşıb
“Bank VTB (Azərbaycan)”ın kredit portfelində ən böyük artım istehlak kreditləri üzrə baş verib. 2025-ci ilin sonunda bankın istehlak kreditlərinin həcmi 111 milyon 271 min manat olduğu halda, 2026-cı il sentyabrın 30-na bu göstərici 163 milyon 918 min manata yüksəlib. Beləliklə, istehlak kreditləri 52 milyon 648 min manat və ya 47,3% artıb.
Nəticədə istehlak kreditlərinin bankın ümumi kredit portfelində payı 2025-ci ilin sonundakı 45,7%-dən 2026-cı ilin sentyabr ayının sonunda 53,9%-ə yüksəlib.
Bu isə bankın kredit portfelinin strukturunda mühüm dəyişiklik baş verdiyini göstərir. Belə ki, istehlak kreditləri artıq ümumi kredit portfelinin yarıdan çoxunu təşkil edir.
Üstəlik, 2026-cı ilin ilk 9 ayında ümumi kredit portfelində qeydə alınmış 60 milyon 406 min manatlıq artımın 52 milyon 648 min manatı və ya 87,2%-i məhz istehlak kreditləri hesabına formalaşıb.
Bu göstərici bankın kreditləşmə fəaliyyətində fiziki şəxslərin istehlak ehtiyaclarının maliyyələşdirilməsi istiqamətinin daha sürətlə genişləndiyini göstərir.
Biznes kreditləri 1,7% artıb
İstehlak kreditlərindən fərqli olaraq, “Bank VTB (Azərbaycan)”ın biznes kreditləri portfelində məhdud artım qeydə alınıb. 2025-ci ilin sonunda bankın biznes kreditlərinin həcmi 67 milyon 536 min manat olduğu halda, 2026-cı il sentyabrın 30-na bu göstərici 68 milyon 707 min manata yüksəlib. Beləliklə, biznes kreditləri 1 milyon 171 min manat və ya 1,7% artıb.
Biznes kreditlərinin ümumi kredit portfelində payı isə 2025-ci ilin sonundakı 27,7%-dən 2026-cı ilin sentyabr ayının sonunda 22,6%-ə enib.
Bu dəyişiklik biznes kreditlərinin azalması ilə deyil, istehlak kreditlərinin daha sürətli artması ilə əlaqədardır.
Ümumi kredit portfelində qeydə alınmış artımın cəmi 1,9%-i biznes kreditlərinin payına düşüb.
Daşınmaz əmlak kreditləri 10,2% artıb
Bankın daşınmaz əmlak kreditləri portfelində də artım müşahidə edilib. 2025-ci ilin sonunda bu kreditlərin həcmi 64 milyon 831 min manat təşkil etdiyi halda, 2026-cı il sentyabrın 30-na 71 milyon 418 min manata çatıb. Beləliklə, daşınmaz əmlak kreditləri 6 milyon 586 min manat və ya 10,2% artıb.
Bununla belə, daşınmaz əmlak kreditlərinin ümumi kredit portfelində payı 26,6%-dən 23,5%-ə düşüb.
Bu azalma daşınmaz əmlak kreditlərinin həcminin kiçilməsi ilə deyil, ümumi kredit portfelinin daha yüksək templə genişlənməsi ilə bağlıdır.
Kredit portfelinin strukturunda istehlak kreditləri üstünlük qazanıb
2026-cı il sentyabrın 30-na “Bank VTB (Azərbaycan)”ın 304 milyon 43 min manatlıq kredit portfelinin 163 milyon 918 min manatı istehlak, 71 milyon 418 min manatı daşınmaz əmlak, 68 milyon 707 min manatı isə biznes kreditlərindən ibarət olub. Beləliklə, kredit portfelinin 53,9%-ni istehlak kreditləri, 23,5%-ni daşınmaz əmlak kreditləri, 22,6%-ni isə biznes kreditləri təşkil edib.
Müqayisə üçün, 2025-ci ilin sonunda istehlak kreditlərinin payı 45,7%, daşınmaz əmlak kreditlərinin payı 26,6%, biznes kreditlərinin payı isə 27,7% idi.
Bu dinamika bankın kredit portfelinin tərkibində istehlak kreditlərinin çəkisinin əhəmiyyətli dərəcədə artdığını, biznes və daşınmaz əmlak kreditlərinin nisbi payının isə azaldığını göstərir.
Kreditlər üzrə ehtiyatlar artıb, lakin portfeldə payı azalıb
“Bank VTB (Azərbaycan)”ın kredit portfelinin genişlənməsi fonunda mümkün zərərlərin ödənilməsi üçün yaradılmış məqsədli ehtiyatların həcmi də artıb.
2025-ci ilin sonunda bankın kreditlər üzrə məqsədli ehtiyatları 31 milyon 987 min manat təşkil etdiyi halda, 2026-cı il sentyabrın 30-na bu göstərici 33 milyon 110 min manata yüksəlib. Beləliklə, ehtiyatların həcmi 1 milyon 123 min manat və ya 3,5% artıb.
Bununla belə, məqsədli ehtiyatların ümumi kredit portfelinə nisbəti 2025-ci ilin sonundakı 13,1%-dən 2026-cı ilin sentyabr ayının sonunda 10,9%-ə enib. Başqa sözlə, kredit portfeli 24,8% genişləndiyi halda, ehtiyatların həcmi 3,5% artıb.
Bu göstərici kredit portfelinin ehtiyatlarla örtülmə nisbətinin azaldığını göstərir. Lakin bankın problemli kreditlərinin həcmi və kreditlərin risk kateqoriyaları haqqında məlumat təqdim edilmədiyindən bu dəyişikliyin səbəbləri barədə qəti nəticə çıxarmaq mümkün deyil.
Xalis kredit portfeli 28% artıb
Kredit portfelinin genişlənməsi və ehtiyatların nisbətən zəif artması bankın xalis kredit portfelinin də yüksəlməsinə səbəb olub. 2025-ci ilin sonunda mümkün zərərlər üzrə məqsədli ehtiyatlar çıxıldıqdan sonra bankın xalis kredit portfeli 211 milyon 651 min manat təşkil edib. 2026-cı il sentyabrın 30-na bu göstərici 270 milyon 933 min manata yüksəlib. Beləliklə, xalis kredit portfeli 59 milyon 283 min manat və ya 28% artıb.
Kreditlərin bankın aktivlərində payı 82,7%-ə yüksəlib
2026-cı il sentyabrın 30-na “Bank VTB (Azərbaycan)”ın cəmi aktivləri 367 milyon 790 min manat təşkil edib. 2025-ci ilin sonunda isə bankın aktivləri 306 milyon 222 min manat olub. Beləliklə, bankın aktivləri 61 milyon 568 min manat və ya 20,1% artıb.
Müştərilərə verilmiş ümumi kreditlərin aktivlərdə payı 2025-ci ilin sonundakı 79,6%-dən 2026-cı ilin sentyabr ayının sonunda 82,7%-ə yüksəlib. Bu isə bankın aktivlərinin böyük hissəsinin müştərilərə verilmiş kreditlərdə cəmləşdiyini göstərir.
Bankın aktivlərində kreditlərin payının artması kredit portfelinin keyfiyyətini və borcalanların ödəniş qabiliyyətini daha mühüm amilə çevirir.
Kreditlər üzrə faiz gəlirləri 20% artıb
“Bank VTB (Azərbaycan)”ın 2026-cı ilin yanvar-sentyabr aylarında müştərilərə verilmiş kreditlərdən əldə etdiyi faiz gəlirləri 28 milyon 286 min manat təşkil edib. 2025-ci ilin eyni dövründə bu göstərici 23 milyon 579 min manat olub. Beləliklə, müştəri kreditləri üzrə faiz gəlirləri 4 milyon 707 min manat və ya 20% artıb.
Bankın ümumi faiz gəlirləri isə 2026-cı ilin ilk 9 ayında 31 milyon 280 min manat təşkil edib. Bu isə əvvəlki ilin eyni dövründən cəmi 0,6% çoxdur. Nəticədə müştəri kreditlərindən əldə edilən faiz gəlirlərinin bankın ümumi faiz gəlirlərində payı 2025-ci ilin ilk 9 ayındakı 75,9%-dən 2026-cı ilin eyni dövründə 90,4%-ə yüksəlib.
Bu dinamika kredit əməliyyatlarının bankın faiz gəlirlərinin formalaşmasında əsas rolunun daha da gücləndiyini göstərir.
Eyni zamanda, ümumi kredit portfelinin 24,8% artması fonunda kreditlər üzrə faiz gəlirlərinin 20% yüksəlməsi diqqət çəkir. Lakin kredit portfelinin artımı ötən ilin sonuna, faiz gəlirləri isə əvvəlki ilin müvafiq 9 ayına nisbətdə hesablandığı üçün bu göstəricilərin birbaşa müqayisəsi kreditlərin gəlirliliyinin dəyişməsini müəyyən etməyə imkan vermir.
Ümumi qiymətləndirmə
“Bank VTB (Azərbaycan)”ın 2026-cı ilin 9 aylıq maliyyə göstəriciləri kredit portfelinin əhəmiyyətli dərəcədə genişləndiyini göstərir. Bankın ümumi kredit portfeli 60,4 milyon manat artaraq 304 milyon manatı ötüb. Bu artımın əsas mənbəyi istehlak kreditləri olub.
İstehlak kreditlərinin 47,3% artması və ümumi kredit portfelində payının 53,9%-ə yüksəlməsi bankın kreditləşmə strukturunda bu istiqamətin üstün mövqe qazandığını göstərir.
Bunun əksinə, biznes kreditləri cəmi 1,7% artıb və onların ümumi kredit portfelində payı 22,6%-ə enib.
Bankın kredit portfelində diqqət çəkən digər məqam mümkün zərərlər üzrə ehtiyatların ümumi kreditlərə nisbətinin 13,1%-dən 10,9%-ə düşməsidir. Bu göstərici kredit risklərinin idarə edilməsi baxımından ayrıca izlənilməlidir. Xüsusilə istehlak kreditlərinin sürətlə artdığı şəraitdə portfelin gecikmə müddətləri, problemli kreditlərin həcmi və risk kateqoriyaları üzrə strukturu əhəmiyyət daşıyır.
Ümumilikdə, “Bank VTB (Azərbaycan)”ın kredit portfelində genişlənmə əsasən istehlak kreditləri hesabına baş verib. Bu isə bankın gələcək maliyyə nəticələrində pərakəndə kreditləşmənin rolunu daha da artırır.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 6 saat sonra
-
21 d. əvvəl
CineMastercard Bakı hava limanının uçuş zonasında kinoteatr açıb ®
-
- 23 d. əvvəl
-
27 d. əvvəl
“Bank of Baku”nun biznes kreditləri portfelində əhəmiyyətli artım qeydə alınıb
-
1 saat əvvəl
“Bank VTB (Azərbaycan)”ın kredit portfeli 60 milyon manat artıb
-
1 saat əvvəl
Bankdan narazı qalan vətəndaşlar nə etməlidirlər? – Şikayət qaydaları
- 1 saat əvvəl
-
1 saat əvvəl
Azərbaycan Avropaya 8,6 milyard kubmetr qaz göndərib – Türkiyəyə ixrac 7 milyard kubmetrdir
-
1 saat əvvəl
FINCA Azərbaycan Lənkəranda maliyyə savadlılığı təlimi və müştərilərlə görüş keçirib ®
-
2 saat əvvəl
399,99 manatlıq məhsul 199,99 manata, 99,99 manatlıq məhsul isə 29,99 manata satılacaq ®
- 3 saat əvvəl
Son Xəbərlər

İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
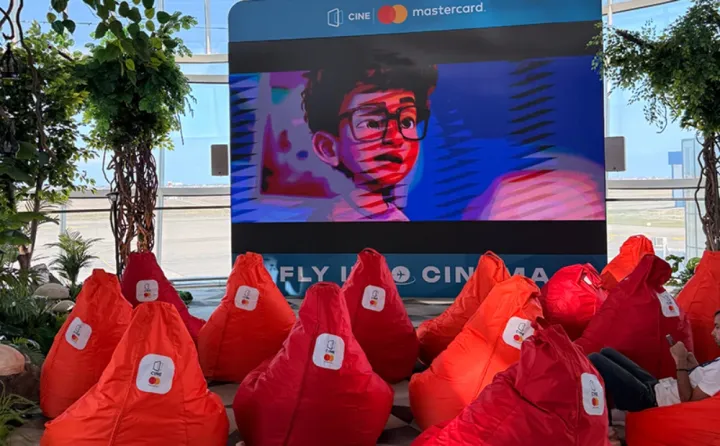
CineMastercard Bakı hava limanının uçuş zonasında kinoteatr açıb ®

Oktyabrın 16-da gözlənilən hava şəraiti
“Bank VTB (Azərbaycan)”ın kredit portfeli 60 milyon manat artıb
Azərbaycanda İslam bankçılığının tətbiqi üçün qanunvericilik dəyişir – Layihələr dövlət qurumlarına göndərilib
Azərbaycan Avropaya 8,6 milyard kubmetr qaz göndərib – Türkiyəyə ixrac 7 milyard kubmetrdir
Ən çox oxunanlar


FINCA Azərbaycan Lənkəranda maliyyə savadlılığı təlimi və müştərilərlə görüş keçirib ®
399,99 manatlıq məhsul 199,99 manata, 99,99 manatlıq məhsul isə 29,99 manata satılacaq ®
Konserv istehsalçısına yeni icraçı direktor seçiləcək
“Rabitəbank”ın ipoteka və biznes kreditləri daha sürətlə artır

“Yelo Bank”da şirkətlərin depozitləri 18 milyon manat azalıb – Əhalinin əmanətləri isə artıb

“Yelo Bank”ın kredit portfeli 1 milyard 150 milyon manatı keçib – Ən böyük artım biznes kreditlərindədir

Rəsmi məzənnələr açıqlandı
SON XƏBƏRLƏR
- 1 ay sonra
- 6 saat sonra
-
21 d. əvvəl
CineMastercard Bakı hava limanının uçuş zonasında kinoteatr açıb ®
-
- 23 d. əvvəl
-
27 d. əvvəl
“Bank of Baku”nun biznes kreditləri portfelində əhəmiyyətli artım qeydə alınıb
-
1 saat əvvəl
“Bank VTB (Azərbaycan)”ın kredit portfeli 60 milyon manat artıb
-
1 saat əvvəl
Bankdan narazı qalan vətəndaşlar nə etməlidirlər? – Şikayət qaydaları
- 1 saat əvvəl
-
1 saat əvvəl
Azərbaycan Avropaya 8,6 milyard kubmetr qaz göndərib – Türkiyəyə ixrac 7 milyard kubmetrdir
-
1 saat əvvəl
FINCA Azərbaycan Lənkəranda maliyyə savadlılığı təlimi və müştərilərlə görüş keçirib ®
-
2 saat əvvəl
399,99 manatlıq məhsul 199,99 manata, 99,99 manatlıq məhsul isə 29,99 manata satılacaq ®
- 3 saat əvvəl