Premium Bank 9 ayda 13 milyon manata yaxın xalis mənfəət əldə edib - 43%-LİK ARTIM
Premium Bankın kredit portfelinin 73%-i biznes kreditləridir.
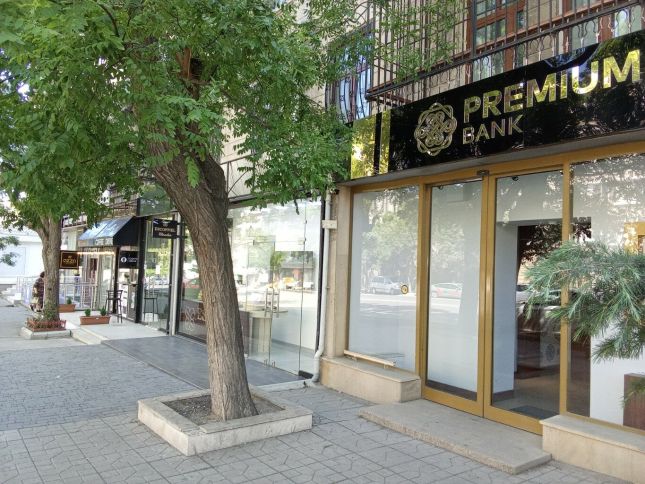
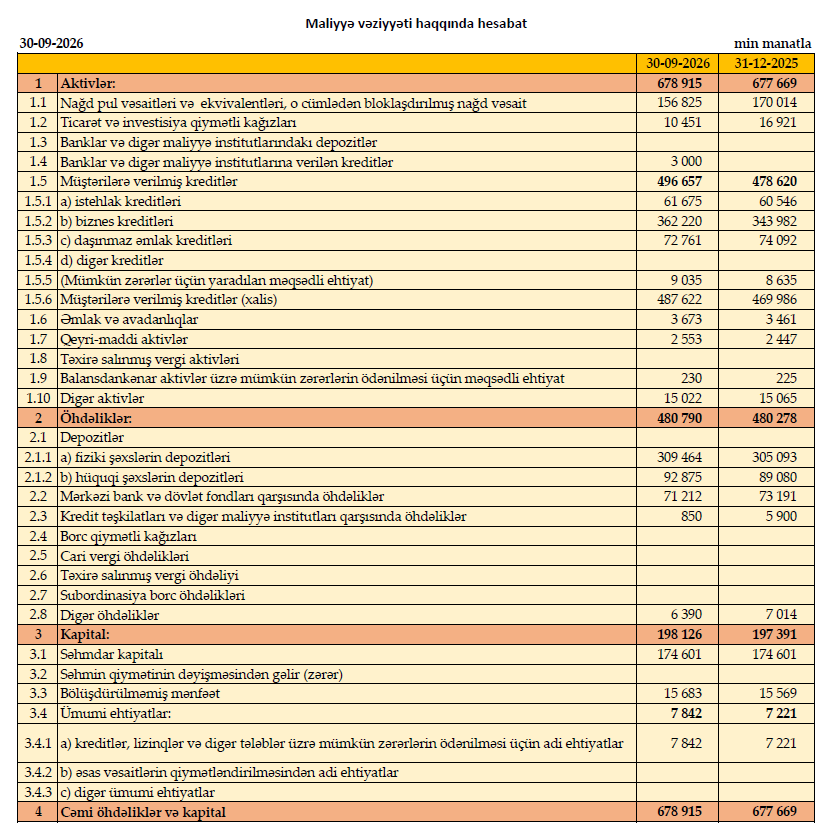
“Premium Bank” ASC 2026-cı ilin ilk 9 ayını 12 milyon 983 min manat xalis mənfəətlə başa vurub. Bankın xalis mənfəəti ötən ilin müvafiq dövrü ilə müqayisədə 42,8% artıb. Eyni zamanda, bankın kredit portfeli 496,7 milyon manata, depozitləri 402,3 milyon manata, aktivləri isə 678,9 milyon manata çatıb.
Marja.az xəbər verir ki, bu, “Premium Bank” ASC-nin 30 sentyabr 2026-cı il tarixinə açıqladığı maliyyə hesabatlarından məlum olur.
Qeyd edilib ki, bankın gəlirlərində və mənfəətində artım qeydə alınıb. Kredit portfelində biznes kreditləri üstünlük təşkil edib, kapital adekvatlığı göstəriciləri isə müəyyən edilmiş minimum normativ tələbləri əhəmiyyətli dərəcədə üstələyib.
Xalis mənfəət 3,9 milyon manat artıb
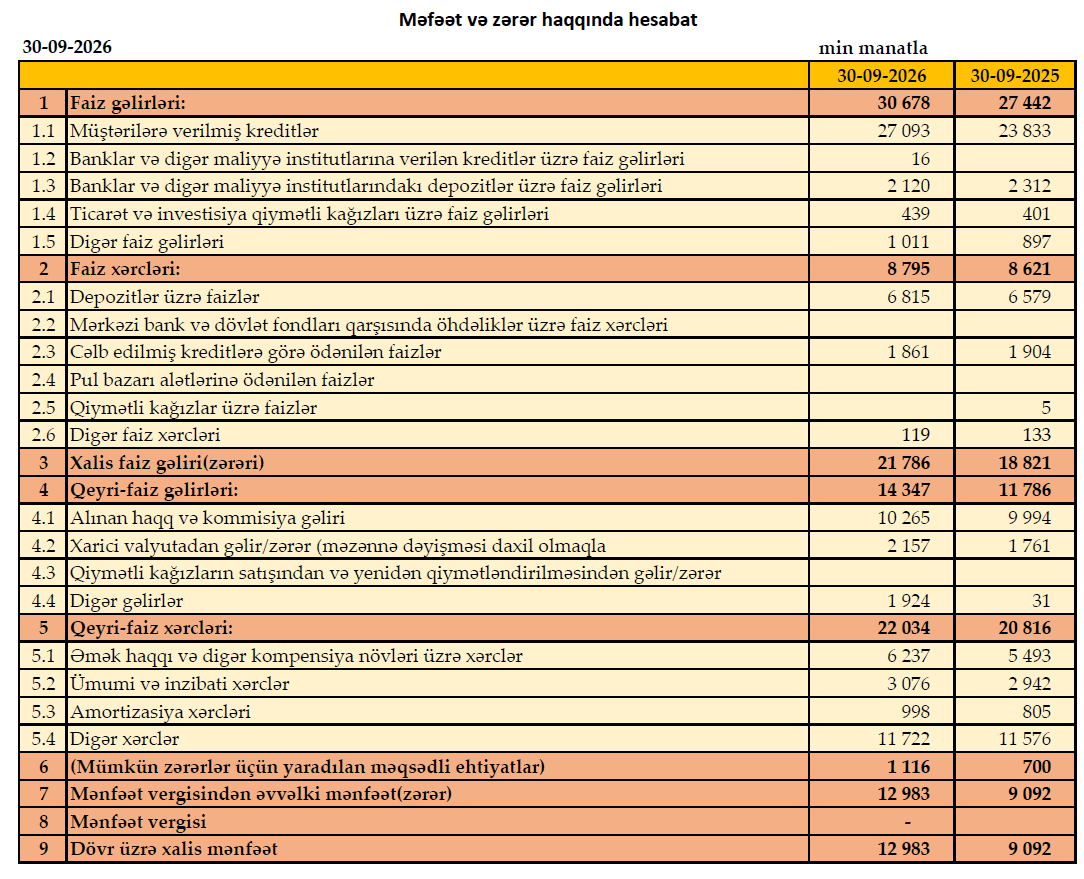
2026-cı ilin yanvar-sentyabr aylarında Premium Bankın xalis mənfəəti 12 milyon 983 min manat təşkil edib. 2025-ci ilin müvafiq dövründə bankın xalis mənfəəti 9 milyon 92 min manat olmuşdu. Beləliklə, bankın xalis mənfəəti 3 milyon 891 min manat və ya 42,8% artıb.
Bankın mənfəət vergisindən əvvəlki mənfəəti də 9 milyon 92 min manatdan 12 milyon 983 min manata yüksəlib.
Maliyyə hesabatında mənfəət vergisi üzrə xərc göstərilməyib. Buna görə də hesabatda xalis mənfəət və vergidən əvvəlki mənfəət eyni məbləğdə əks olunub.
Faiz gəlirləri 30,7 milyon manata yüksəlib
Premium Bankın 2026-cı ilin ilk 9 ayında faiz gəlirləri 30 milyon 678 min manat təşkil edib. Ötən ilin eyni dövründə bu göstərici 27 milyon 442 min manat idi. Beləliklə, faiz gəlirləri 3 milyon 236 min manat və ya 11,8% artıb.
Faiz gəlirlərinin əsas hissəsi müştərilərə verilmiş kreditlər hesabına formalaşıb.
Kreditlər üzrə faiz gəlirləri 23 milyon 833 min manatdan 27 milyon 93 min manata yüksəlib. Bu, 3 milyon 260 min manat və ya 13,7% artım deməkdir.
Banklar və digər maliyyə institutlarında yerləşdirilmiş depozitlər üzrə faiz gəlirləri isə 2 milyon 312 min manatdan 2 milyon 120 min manata azalıb.
Ticarət və investisiya qiymətli kağızları üzrə faiz gəlirləri 439 min manat, digər faiz gəlirləri isə 1 milyon 11 min manat təşkil edib.
Faiz xərcləri cəmi 2% artıb
Premium Bankın faiz xərcləri 2026-cı ilin ilk 9 ayında 8 milyon 795 min manat olub. Ötən ilin müvafiq dövründə bu göstərici 8 milyon 621 min manat təşkil etmişdi. Beləliklə, faiz xərcləri 174 min manat və ya 2% artıb.
Depozitlər üzrə faiz xərcləri 6 milyon 579 min manatdan 6 milyon 815 min manata yüksəlib.
Cəlb edilmiş kreditlər üzrə ödənilən faizlər isə 1 milyon 904 min manatdan 1 milyon 861 min manata enib.
Bankın hesabatında xalis faiz gəlirləri 21 milyon 786 min manat göstərilib. Ötən ilin eyni dövründə bu göstərici 18 milyon 821 min manat idi.
Beləliklə, hesabatda açıqlanan xalis faiz gəliri 2 milyon 965 min manat və ya 15,8% artıb.
Faiz gəlirlərinin artım tempinin faiz xərclərinin artım tempini üstələməsi bankın əsas kredit və maliyyələşmə əməliyyatlarından gəlirliliyinə müsbət təsir göstərib.
Qeyri-faiz gəlirləri 22%-ə yaxın artıb
Premium Bankın qeyri-faiz gəlirləri 2026-cı ilin yanvar-sentyabr aylarında 14 milyon 347 min manat təşkil edib. 2025-ci ilin eyni dövründə bu göstərici 11 milyon 786 min manat idi. Beləliklə, qeyri-faiz gəlirləri 2 milyon 561 min manat və ya 21,7% artıb.
Bankın haqq və komissiya gəlirləri 9 milyon 994 min manatdan 10 milyon 265 min manata yüksəlib.
Xarici valyuta əməliyyatlarından gəlirlər 1 milyon 761 min manatdan 2 milyon 157 min manata çatıb.
Digər gəlirlərdə isə xüsusilə yüksək artım qeydə alınıb. Belə ki, bu istiqamətdə gəlirlər 31 min manatdan 1 milyon 924 min manata yüksəlib.
Hesablamalara əsasən, qeyri-faiz gəlirlərindəki ümumi artımın böyük hissəsi məhz digər gəlirlərin yüksəlməsi hesabına formalaşıb.
Qeyri-faiz xərcləri 5,9% artıb
Premium Bankın qeyri-faiz xərcləri 2026-cı ilin ilk 9 ayında 22 milyon 34 min manat təşkil edib. Ötən ilin eyni dövründə bu göstərici 20 milyon 816 min manat olmuşdu. Beləliklə, qeyri-faiz xərcləri 1 milyon 218 min manat və ya 5,9% artıb.
Əməkhaqqı və digər kompensasiya xərcləri 5 milyon 493 min manatdan 6 milyon 237 min manata yüksəlib. Artım 13,5% təşkil edib.
Ümumi və inzibati xərclər 3 milyon 76 min manat, amortizasiya xərcləri 998 min manat, digər qeyri-faiz xərcləri isə 11 milyon 722 min manat olub.
Bankın mümkün zərərlər üçün yaradılan məqsədli ehtiyatlara ayırmaları 700 min manatdan 1 milyon 116 min manata yüksəlib.
Bu göstərici üzrə artım 59,4% təşkil edib.
Bununla belə, gəlirlərdəki artım bankın xalis mənfəətinin yüksəlməsini təmin edib.
Aktivlər 678,9 milyon manata çatıb
Premium Bankın cəmi aktivləri 30 sentyabr 2026-cı il tarixinə 678 milyon 915 min manat təşkil edib. 2025-ci ilin sonunda bankın aktivləri 677 milyon 669 min manat idi. Beləliklə, aktivlər 9 ay ərzində 1 milyon 246 min manat və ya 0,2% artıb.
Bankın aktivlərinin strukturunda müştərilərə verilmiş kreditlər əsas yer tutur.
Nağd pul vəsaitləri və ekvivalentlərinin həcmi 2025-ci ilin sonundakı 170 milyon 14 min manatdan 156 milyon 825 min manata enib.
Ticarət və investisiya qiymətli kağızlarının həcmi isə 16 milyon 921 min manatdan 10 milyon 451 min manata azalıb.
Bankın aktivlərinin ümumi həcmində ciddi dəyişiklik baş verməsə də, onların strukturunda kreditlərin xüsusi çəkisi yüksəlib.
Kredit portfeli 18 milyon manat artıb
Premium Bankın müştərilərə verdiyi kreditlərin ümumi həcmi 2026-cı il sentyabrın 30-na 496 milyon 657 min manat təşkil edib.2025-ci ilin sonunda bankın kredit portfeli 478 milyon 620 min manat idi. Beləliklə, kredit portfeli 18 milyon 37 min manat və ya 3,8% artıb.
Kredit portfelində ən böyük pay biznes kreditlərinə məxsusdur. Biznes kreditlərinin həcmi 343 milyon 982 min manatdan 362 milyon 220 min manata yüksəlib. Beləliklə, biznes kreditləri 18 milyon 238 min manat və ya 5,3% artıb.
İstehlak kreditləri isə 60 milyon 546 min manatdan 61 milyon 675 min manata çatıb. Bu istiqamətdə artım 1 milyon 129 min manat və ya 1,9% təşkil edib.
Daşınmaz əmlak kreditlərinin həcmi isə 74 milyon 92 min manatdan 72 milyon 761 min manata enib. Azalma 1 milyon 331 min manat və ya 1,8% olub.
Hesablamalara əsasən, Premium Bankın ümumi kredit portfelinin təxminən 72,9%-i biznes kreditlərinin payına düşür.
İstehlak kreditlərinin payı 12,4%, daşınmaz əmlak kreditlərinin payı isə 14,7% təşkil edir.
Bu göstəricilər bankın kreditləşmə fəaliyyətində biznes istiqamətinin əsas yer tutduğunu göstərir.
Depozit portfeli 402 milyon manatı ötüb
Premium Bankın fiziki və hüquqi şəxslərdən cəlb etdiyi depozitlərin ümumi həcmi 2026-cı il sentyabrın 30-na 402 milyon 339 min manat təşkil edib. 2025-ci ilin sonunda bu göstərici 394 milyon 173 min manat idi. Beləliklə, depozit portfeli 8 milyon 166 min manat və ya 2,1% artıb.
Fiziki şəxslərin depozitləri 305 milyon 93 min manatdan 309 milyon 464 min manata yüksəlib.
Bu, 4 milyon 371 min manat və ya 1,4% artım deməkdir.
Hüquqi şəxslərin depozitləri isə 89 milyon 80 min manatdan 92 milyon 875 min manata çatıb.
Bu istiqamətdə artım 3 milyon 795 min manat və ya 4,3% təşkil edib.
Bankın depozit portfelinin təxminən 76,9%-i fiziki şəxslərin, 23,1%-i isə hüquqi şəxslərin vəsaitlərindən ibarətdir.
Öhdəliklər 480,8 milyon manat olub
Premium Bankın cəmi öhdəlikləri 2026-cı il sentyabrın 30-na 480 milyon 790 min manat təşkil edib. 2025-ci ilin sonunda bu göstərici 480 milyon 278 min manat olmuşdu. Beləliklə, öhdəliklər 512 min manat və ya 0,1% artıb.
Bankın Mərkəzi Bank və dövlət fondları qarşısında öhdəlikləri 73 milyon 191 min manatdan 71 milyon 212 min manata azalıb.
Kredit təşkilatları və digər maliyyə institutları qarşısında öhdəlikləri isə 5 milyon 900 min manatdan 850 min manata enib.
Digər öhdəliklər 6 milyon 390 min manat təşkil edib.
Bankın ümumi öhdəliklərinin təxminən 83,7%-i fiziki və hüquqi şəxslərin depozitlərindən ibarət olub.
Kapital 198 milyon manata yaxınlaşıb
Premium Bankın balans kapitalı 2026-cı il sentyabrın 30-na 198 milyon 126 min manat təşkil edib. 2025-ci ilin sonunda bankın kapitalı 197 milyon 391 min manat idi. Beləliklə, kapital 735 min manat və ya 0,4% artıb.
Bankın səhmdar kapitalı 174 milyon 601 min manat səviyyəsində dəyişməz qalıb.
Bölüşdürülməmiş mənfəət 15 milyon 569 min manatdan 15 milyon 683 min manata yüksəlib.
Ümumi ehtiyatların həcmi isə 7 milyon 221 min manatdan 7 milyon 842 min manata çatıb.
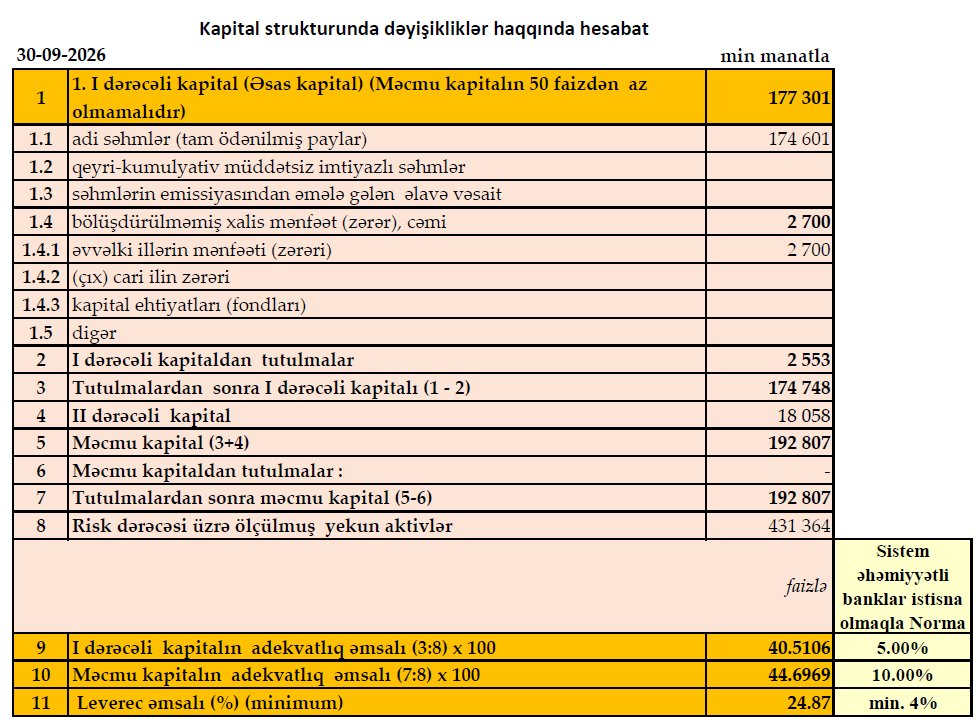
Kapital adekvatlığı 44,7%-ə çatıb – Normadan 4 dəfədən çox yüksəkdir
Premium Bankın kapital strukturu və adekvatlığı haqqında hesabatına əsasən, 30 sentyabr 2026-cı il tarixinə bankın tutulmalardan sonrakı məcmu kapitalı 192 milyon 807 min manat təşkil edib.
Bankın risk dərəcəsi üzrə ölçülmüş yekun aktivləri 431 milyon 364 min manat olub. I dərəcəli kapitalın adekvatlıq əmsalı 40,51%, məcmu kapitalın adekvatlıq əmsalı isə 44,70% təşkil edib.
Bankın leverec əmsalı 24,87% səviyyəsində olub.
Məcmu kapital adekvatlığı əmsalı sistem əhəmiyyətli banklar istisna olmaqla digər banklar üçün müəyyən edilmiş 10%-lik minimum normanı 34,70 faiz bəndi üstələyib.
Başqa sözlə, bankın məcmu kapital adekvatlığı əmsalı minimum normadan təxminən 4,5 dəfə yüksəkdir.
I dərəcəli kapital adekvatlığı əmsalı isə müvafiq 5%-lik minimum normadan təxminən 8,1 dəfə yüksək olub.
Bu göstəricilər bankın kapital mövqeyinin prudensial minimum tələblərlə müqayisədə əhəmiyyətli ehtiyata malik olduğunu göstərir.
Ümumi təhlil: mənfəət artır, biznes kreditləri üstünlük təşkil edir
Premium Bankın 2026-cı ilin ilk 9 ayı üzrə maliyyə nəticələrinin təhlili bankın mənfəətliliyində artım, balansında isə nisbətən sabit dinamika olduğunu göstərir. Bankın xalis mənfəəti 42,8% artdığı halda aktivləri cəmi 0,2% genişlənib. Bu fərq bankın gəlirliliyinin aktivlərin həcmindəki artımdan daha sürətli yüksəldiyini göstərir. Faiz gəlirlərinin 11,8%, qeyri-faiz gəlirlərinin isə 21,7% artması mənfəətliliyi dəstəkləyib.
Xüsusilə faiz xərclərinin cəmi 2% artması diqqət çəkir. Kredit portfelində biznes kreditlərinin təxminən 73%-lik paya malik olması bankın biznes maliyyələşdirilməsinə yönəlmiş fəaliyyət strukturunu əks etdirir.
Digər tərəfdən, depozit portfelində fiziki şəxslərin vəsaitləri üstünlük təşkil edir.
Bankın kapital adekvatlığı göstəriciləri isə normativ minimumlardan əhəmiyyətli dərəcədə yüksəkdir.
Ümumilikdə, Premium Bank 2026-cı ilin ilk 9 ayında aktivlərinin həcmini əsasən sabit saxlamaqla mənfəətini əhəmiyyətli dərəcədə artırıb. Bankın yüksək kapital adekvatlığı göstəriciləri onun kreditləşmə fəaliyyətini genişləndirmək üçün kapital baxımından potensiala malik olduğunu göstərir. Bununla belə, gələcək kredit artımı likvidlik, risklərin idarə edilməsi və digər prudensial məhdudiyyətlərdən də asılı olacaq.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 21 saat sonra
-
22 d. əvvəl
Azərbaycanın Özbəkistanda aldığı bankın rəhbərliyi yenidən formalaşdırılıb
-
-
41 d. əvvəl
“Xalq Bank”ın kredit portfeli böyüyüb, 1,9 milyard manatı ötüb
-
1 saat əvvəl
Premium Bank 9 ayda 13 milyon manata yaxın xalis mənfəət əldə edib - 43%-LİK ARTIM
- 1 saat əvvəl
-
2 saat əvvəl
“VTB Azərbaycan” 9 ayda 20 faizdən çox böyüyüb - 7,7 MİLYON MANAT MƏNFƏƏT ƏLDƏ EDİB
-
2 saat əvvəl
“Rabitəbank”ın kredit portfeli 1 milyard manatı ötüb, gəlirləri artıb – Maliyyə nəticələri
-
3 saat əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
- 3 saat əvvəl
- 3 saat əvvəl
-
4 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
Son Xəbərlər

İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
“Xalq Bank”ın kredit portfeli böyüyüb, 1,9 milyard manatı ötüb
“TuranBank”ın mənfəəti 36% artıb
“Rabitəbank”ın kredit portfeli 1 milyard manatı ötüb, gəlirləri artıb – Maliyyə nəticələri
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
Ən çox oxunanlar



Dolların sabah üçün rəsmi məzənnəsi müəyyən olunub
Bank of Baku-dan 9 aya 36% böyümə - 27 milyon manat mənfəət

“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib

Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
“SALOĞLU” Kürdəmirdə mebel mağazasını açır
SON XƏBƏRLƏR
- 1 ay sonra
- 21 saat sonra
-
22 d. əvvəl
Azərbaycanın Özbəkistanda aldığı bankın rəhbərliyi yenidən formalaşdırılıb
-
-
41 d. əvvəl
“Xalq Bank”ın kredit portfeli böyüyüb, 1,9 milyard manatı ötüb
-
1 saat əvvəl
Premium Bank 9 ayda 13 milyon manata yaxın xalis mənfəət əldə edib - 43%-LİK ARTIM
- 1 saat əvvəl
-
2 saat əvvəl
“VTB Azərbaycan” 9 ayda 20 faizdən çox böyüyüb - 7,7 MİLYON MANAT MƏNFƏƏT ƏLDƏ EDİB
-
2 saat əvvəl
“Rabitəbank”ın kredit portfeli 1 milyard manatı ötüb, gəlirləri artıb – Maliyyə nəticələri
-
3 saat əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
- 3 saat əvvəl
- 3 saat əvvəl
-
4 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib