
"Bazarlarda meyvə-tərəvəz satanlar vergi ödəməlidirlər"


“Vergi Məcəlləsinin müddəalarına əsasən, kənd təsərrüfatı məhsullarının istehsalçıları (o cümlədən, sənaye üsulu ilə) tərəfindən özlərinin istehsal etdikləri kənd təsərrüfatı məhsullarının satışı üzrə dövriyyələr mənfəət (gəlir) vergisindən, əlavə dəyər vergisindən, sadələşdirilmiş sistem üzrə vergidən və həmin fəaliyyət prosesində istifadə olunan obyektlərin əmlak vergisini ödəməkdən azad edilmişdir”.

“Marja” xəbər verir ki, bunu Vergilər Nazirliyinin Vergi siyasəti və strateji araşdırmalar departamentinin baş direktorunun müavini Nicat İmanov bildirib.
HEYVANINI KƏSİB SATANLAR VERGİ ÖDƏMƏLİDİR
O qeyd edib ki, kənd təsərrüfatı məhsullarının istehsalçılarının özlərinin istehsal etdikləri və emal məhsulu olmayan malların satışı üzrə əldə etdiyi gəlirləri mənfəət (gəlir) vergisindən, əlavə dəyər vergisindən, sadələşdirilmiş sistem üzrə vergidən azaddır:
"Lakin istehsalçı istehsal etdiyi kənd tərəsərrüfatı məhsullarından emal məhsulu formalaşdırırsa (məsələn, yetişdirilmiş mal-qaranın kəsilərək ət şəklində satışı, becərilmiş meyvələrin qurudularaq satışı), həmin emal məhsullarına görə ümumi qaydada seçdiyi vergitutma metodundan (mənfəət (gəlir vergisi) və ya sadələşdirilmiş vergi) asılı olaraq müvafiq vergiləri hesablayıb dövlət büdcəsinə ödəməlidir.
Bunlarla yanaşı, vergi ödəyicisinin digər şəxslərdən aldığı kənd təsərrüfatı məhsullarının satışı onun istehsal etdiyi kənd təsərrüfatı məhsulu hesab edilmir və həmin məhsulların satışından əldə olunan gəlirlərdən ümumi qaydada vergilər hesablanıb dövlət büdcəsinə ödənilir.
Göründüyü kimi, kənd təsərrüfatı məhsullarının tədarük qaydasında alğı-satqısını həyata keçirən şəxslər kənd təsərrüfatı məhsullarının istehsalçıları hesab edilmir və onlara bu sahə üzrə nəzərdə tutulmuş vergi güzəştləri tətbiq edilmir".
O, “Kənd təsərrüfatı məhsullarının bazarlarda, yarmarkalarda və səyyar qaydada satışı zamanı hansı vergi öhdəlikləri yaranır?” sualına aşağıdakı şəkildə cavab verib.
“Kənd təsərrüfatı məhsullarının bazarlarda, yarmarkalarda və səyyar qaydada satışından əldə edilən gəlirlər sadələşdirilmiş vergitutma metodu tətbiq edildiyi halda təqdim edilmiş mallara görə hasilatın həcmindən (xərclər çıxılmadan) Bakı şəhərində 4 faiz dərəcə ilə hesablanır. Gəlir vergisi metodu tətbiq edildiyi halda isə təqdim edilmiş mallara görə əldə olunan gəlirdən təqdim olunan malların alınmasına çəkilən xərclər, habelə qanunla nəzərdə tutulmuş icbari ödənişlər çıxıldıqdan sonra 20 faiz dərəcə ilə gəlir vergisi hesablanır.
Bununla yanaşı, bazarlarda, yarmarkalarda və səyyar qaydada kənd təsərrüfatı məhsullarının satışı həyata keçirildikdə bu malların alıcılarına qəbz və ya digər ciddi hesabat blankı təqdim edilməli və həmin blanklarda qanunvericiliklə müəyyən edilmiş məlumatlar əks olunmalıdır”.

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
39 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 3 saat əvvəl
-
3 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 3 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
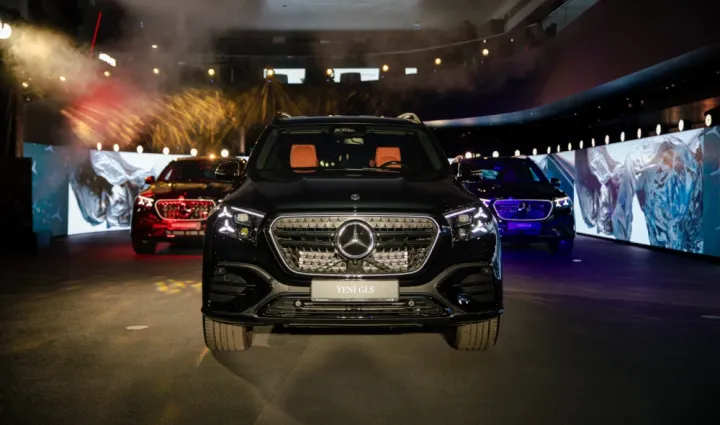
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
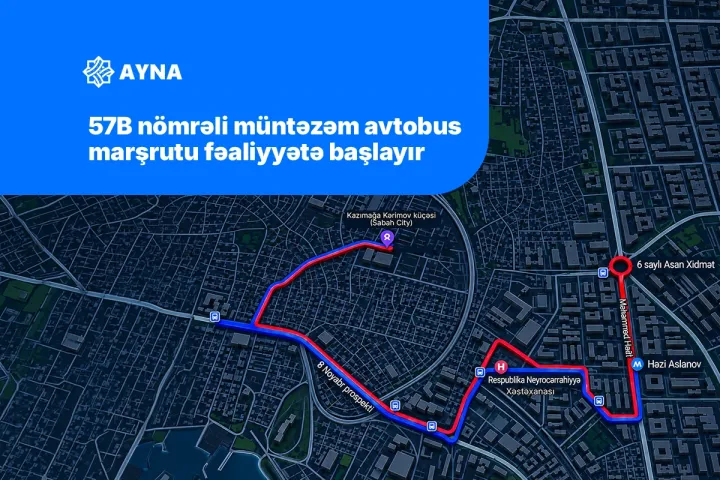
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
39 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 3 saat əvvəl
-
3 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 3 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl