"ABB-nin dividend gəlirliliyi 16%-ə çata bilər"


"ABB (Azərbaycan Beynəlxalq Bankının) 2025-ci ilin 3-cü rübünün audit olunmamış maliyyə nəticələri artıq məlumdur. Bank 2024-cü ilin güclü maliyyə nəticələrini təkrarlamaq və hətta üstələmək istiqamətində irəliləyir. Əsas müşahidə ondan ibarətdir ki, kredit portfeli gözləniləndən daha yüksək templə artır. 2025-ci ilin 3-cü rübünün sonuna kredit portfeli 6.8 mlrd. AZN təşkil edir, bu da 451 mln. AZN (+7.1%) illik artım deməkdir. Artım, əsasən, istehlak kreditləri hesabına baş verib, portfel 11.1% artaraq 2 mlrd. AZN-ə çatıb, biznes kreditləri isə daha mülayim templə, 5.4% artaraq 3.3 mlrd. AZN olub. Ümumi artım tempi 2024-cü ilin 25%-lik sürətindən zəifləyib ki, bu da ötən ilin sürətli genişlənməsindən sonra bazarın normallaşmasını əks etdirir".
Marja xəbər verir ki, bunu “Moonwake Investment” şirkətinin Baş investisiya inzibatçısı, İnvestor Club-un təsisçisi Mansur Məmmədov bildirib.
Kredit riski və ehtiyatlar
Mansur Məmmədov qeyd edib ki, gözlənilən kredit itkiləri üzrə yaradılmış ehtiyatlar 84 mln. AZN təşkil edib və ötən ilin eyni dövrü ilə təxmini eyni səviyyədə qalıb. Lakin, bu il kredit portfeli daha yavaş templə artdığından nisbi risk dəyəri yüksəlib. Bu isə iqtisadi aktivliyin bir qədər zəifləməsinə və ya bankın daha konservativ ehtiyat siyasətinə işarə edə bilər.
Maliyyələşmə və balans strukturu
İnvestisiya üzrə ekspert hesab edir ki, ABB-nin möhkəm balansı ona artımı məhdudlaşdırmadan öhdəliklərini azaltmağa imkan verir. Bu il depozit portfelinin 12.6% azalaraq 8.6 mlrd. AZN-ə enməsi də bunu sübut edir. Daha kiçik depozit bazasının təsiri hələ tam əks olunmasa da, maliyyələşmə xərclərinin azalması nəticəsində marjanın (NIM) və mənfəətin 2025-ci ilin 4-cü rübü və 2026-cı ildə yaxşılaşacağı gözlənilir.
Kapital və mənfəətlilik
Mansur Məmmədovun sözlərinə görə, Bankın ümumi kapital adekvatlıq əmsalı 20% təşkil edir ki, bu da Mərkəzi Bankın tələb etdiyi 12% minimum səviyyədən xeyli yüksəkdir və gələcək artım üçün kifayət qədər bufer yaradır:
"Cari tendensiyalara əsasən, ABB ötən ilin xalis mənfəətini təkrarlamaq potensialına malikdir. Əgər dividend siyasəti dəyişməz qalarsa, hazırkı 0.27 AZN/səhmdə qiymətinə əsasən dividend gəlirliliyi təxminən 16% olacaq".
Qiymətləndirmə
İnvestor Club-un təsisçisi əlavə eib ki, Mansur MəmmədovABB regiondakı analoji banklar – TBC Bank və Bank of Georgia ilə müqayisədə daha yüksək dividend gəlirliliyinə və oxşar mənfəət göstəricilərinə malikdir. Buna baxmayaraq ABB-nin səhmləri daha aşağı qiymətlə alınıb-satılır, səhmlərin real dəyəri daha yuxarıdır.
P/B 2025E: 0.53× (orta göstərici: 1.4×)
P/E 2025E: 3× (orta göstərici: 10×)
Bu fərq ABB-nin Bank-ın cəlbedici risk-gəlir nisbətinə və yerli kapital bazarlarında likvidlik artdıqca mümkün valyuta dəyərinin artması potensialına işarə edir.

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
1 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
2 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 3 saat əvvəl
-
3 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 4 saat əvvəl
-
4 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 4 saat əvvəl
- 4 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®

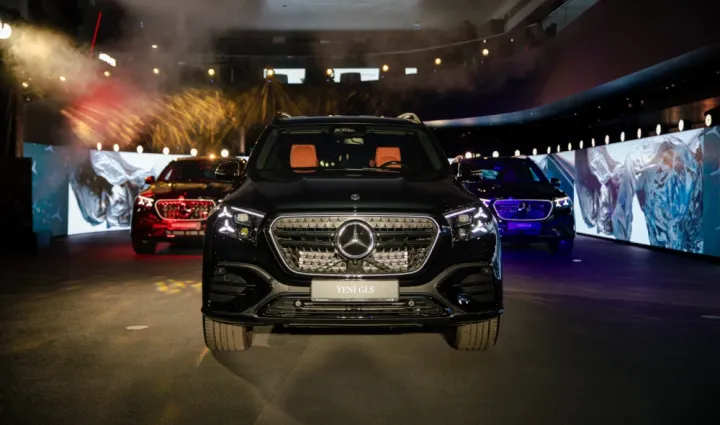
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
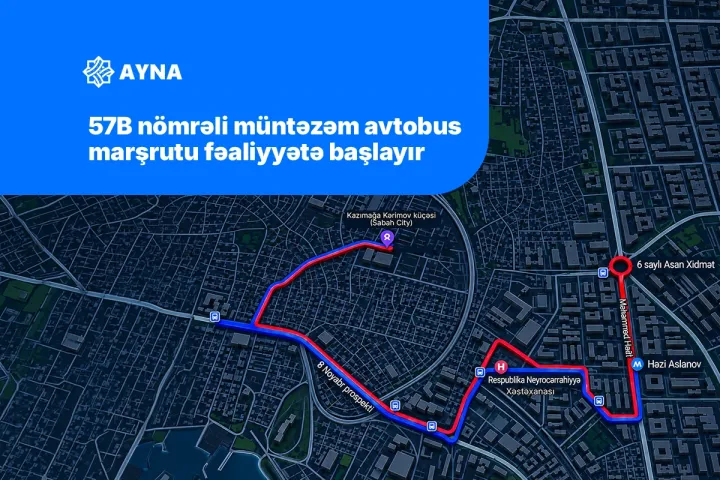
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
1 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
2 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 3 saat əvvəl
-
3 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 4 saat əvvəl
-
4 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 4 saat əvvəl
- 4 saat əvvəl