
Aylıq sabit vergi necə müəyyən ediləcək - GENİŞ ŞƏRH
Fiziki şəxslərin vergi öhdəliklərinin aylıq sabit vergi şəklində müəyyən edilməsi

Xəbər verdiyimiz kimi, Sabit verginin tətbiqi ilə bağlı Vergi Məcəlləsinə 16.1.7-1-ci, 58.12-ci, 218.4.4-cü, 220.10-cu, 220.11-ci və 221.8-ci maddələr əlavə edilmişdir.
Dəyişikliyin mahiyyəti
Vergi Məcəlləsinə edilmiş dəyişikliyə əsasən, aşağıdakı cədvəldə qeyd olunmuş fəaliyyət növləri ilə fərdi qaydada (əlavə işçi qüvvəsi cəlb etmədən) məşğul olan fiziki şəxslər aylıq sabit məbləğə fəaliyyətlərinin faktiki həyata keçirildiyi ərazi üzrə müvafiq əmsalları tətbiq etməklə hesablanmış sadələşdirilmiş vergini ödəyirlər. Müxtəlif əmsallar tətbiq olunan ərazilərdə fəaliyyət göstərildiyi halda ən yüksək əmsal tətbiq edilən ərazi üzrə müəyyən olunmuş sabit vergi məbləği ödənilir.
Fəaliyyət növünün adı | Sadələşdirilmiş vergi üzrə aylıq sabit məbləğ, manatla |
Toylarda, şənliklərdə və digər tədbirlərdə aparıcılıq, çalğıçılıq, rəqqaslıq, aşıqlıq, məzhəkəçilik və digər oxşar fəaliyyət | 30 |
Fərdi foto, audio-video xidmətləri (foto studiyalar istisna olmaqla) sahəsində fəaliyyət | 30 |
Çəkməçi, pinəçi | 5 |
Saat, televizor, soyuducu və digər məişət cihazlarının təmiri | 10 |
Fərdi yaşayış evlərində və mənzillərdə ev qulluqçusu, xəstələrə, qocalara və uşaqlara qulluq xidməti, dayə, fərdi sürücülük, ev təsərrüfatında təmizlik, bağban, aşpaz, gözətçi və digər analoji işlər | 10 |
Nəqqaşlıq emalatxanalarının fəaliyyəti | 20 |
Ölkə üzrə tətbiq olunan əmsallar |
|
Bakı şəhərində (kənd və qəsəbələr daxil olmaqla) | 2,0 |
Gəncə, Sumqayıt və Xırdalan şəhərlərində | 1,5 |
Abşeron rayonunun qəsəbə və kəndləri (Xırdalan şəhəri istisna olmaqla), Şirvan, Mingəçevir, Naxçıvan, Lənkəran, Yevlax, Şəki və Naftalan şəhərlərində | 1,0 |
digər rayon (şəhər) və qəsəbələrdə (kəndlərdə) | 0,5 |
Misal: Bakı şəhərində şənliklərdə aparıcılıqla məşğul olan fiziki şəxsin aylıq sabit verginin məbləği aşağıdakı qaydada hesablanır: 30 * 2 * 1 = 60 manat (30 - aylıq sabit məbləğ, 2 - ərazi üzrə əmsal, 1 - Dövr (aylarla))
Qeyd edilən fəaliyyət növləri ilə məşğul olan fiziki şəxslər fəaliyyətə başlayanadək Vergilər Nazirliyindən öz istəklərinə uyğun olaraq növbəti ay, rüb, yarım il və ya il üçün “Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz” almalıdırlar. Bu fəaliyyət üzrə vergi orqanına bəyannamə təqdim edilmir. Ödənilmiş vergi həmin qəbzin qüvvədə olduğu müddətdə fəaliyyət göstərib-göstərməməsindən asılı olmayaraq geri qaytarılmır və növbəti dövrlərin (ay, rüb, yarım il və il) vergiləri ilə əvəzləşdirilmir.
Fiziki şəxslər qeyd edilən fəaliyyət növlərindən bir neçəsi ilə məşğul olduğu halda “Sabit verginin ödənilməsi haqqında qəbz”i hər bir fəaliyyət növü üçün ayrılıqda alırlar. Azərbaycan Respublikasının hüdudlarından kənarda bu fəaliyyətlər üzrə gəlir əldə edildiyi halda isə həmin gəlir ümumi qaydada müvafiq vergilərə cəlb edilir.
Qeyd olunan fəaliyyət növləri ilə işçi cəlb etmədən fərdi qaydada məşğul olan fiziki şəxs vergi orqanına bəyannamə verilmədən aylıq “Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz” almalıdır. Əks halda ona aşağıdakı məbləğdə maliyyə sanksiyası tətbiq edilir:
-təqvim ili ərzində belə hallara birinci dəfə yol verildikdə həmin fəaliyyət növünə görə müəyyən olunmuş aylıq sabit vergi məbləğinin 40 faizi miqdarında;
-təqvim ili ərzində belə hallara iki və daha çox dəfə yol verildikdə həmin fəaliyyət növünə görə müəyyən olunmuş aylıq sabit vergi məbləğinin 100 faizi miqdarında.
Nəzərə almaq lazımdır ki, vergi öhdəliklərini “Sadələşdirilmiş vergi üzrə sabit məbləğin ödənilməsi haqqında qəbz” əldə etməklə sadələşdirilmiş qaydada yerinə yetirən fiziki şəxslər nağd pul hesablaşmalarının aparılması zamanı alıcıya nəzarət -kassa aparatı çeki istisna olmaqla, ciddi hesabat blankı olan qəbz təqdim etməlidirlər.
Sabit verginin ödəyiciləri fəaliyyət növünə uyğun olaraq ciddi hesabat blanklarını (alıcıya verilən qəbz formasını) öz vəsaiti hesabına bu fəaliyyəti həyata keçirən mətbəələrə verdikləri sifariş əsasında əldə edirlər.
Qanunvericiliklə müəyyən olunmuş ciddi hesabat blankı olan qəbzdən istifadə etmədən nağd pul hesablaşmalarının aparılması, alıcıya qəbzin verilməməsi və ya ödənilmiş məbləğdən aşağı məbləğ göstərilməklə verilməsinə görə:
-təqvim ili ərzində belə hallara birinci dəfə yol verildikdə 400 manat;
-təqvim ili ərzində belə hallara ikinci dəfə yol verildikdə 800 manat;
-təqvim ili ərzində belə hallara üç və daha çox dəfə yol verildikdə 1.200 manat maliyyə sanksiyası tətbiq edilir.

Müştərilərin xəbərləri

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
7 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
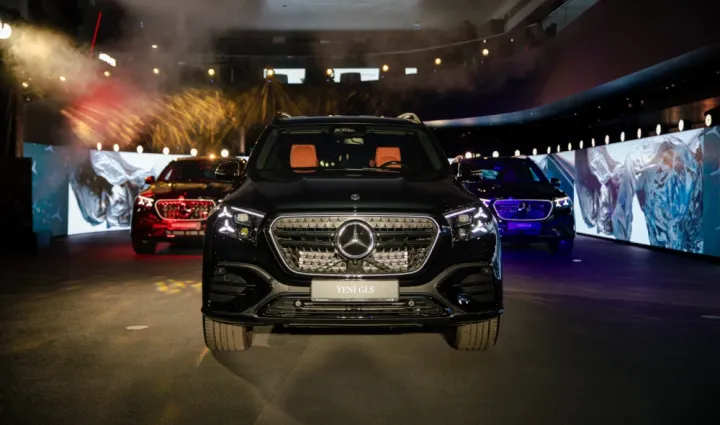
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Bakıda 40-dan çox startap 50 min dollar uğrunda yarışacaq

Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
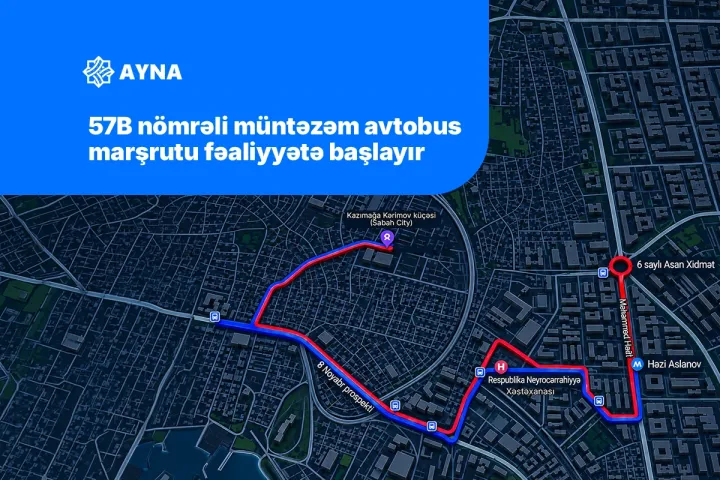
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
7 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl