

PepsiCo-da problem dərinləşir – PepsiCo-ya həftə ərzində ikinci zərbə: JPMorgan da reytinqini aşağı saldı

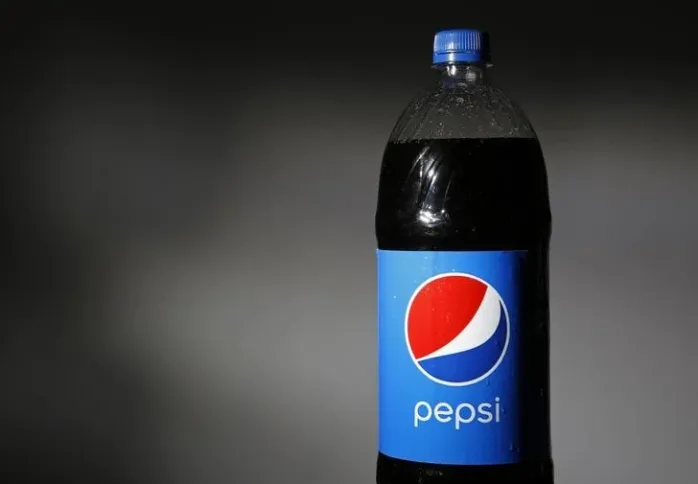
Qlobal investisiya bankı JPMorgan ABŞ-ın qida və içki nəhəngi PepsiCo üzrə investisiya reytinqini “Overweight”dən “Neutral”a endirib və səhmlər üçün hədəf qiyməti 170 dollardan 138 dollara salıb.
Marja.az xəbər verir ki, bu, PepsiCo səhmləri üzrə cəmi bir neçə gün ərzində verilən ikinci böyük reytinq endirimidir. Sentyabrın 28-də Deutsche Bank da şirkətin reytinqini “Buy”dan “Hold”a endirmiş və hədəf qiyməti 155 dollardan 138 dollara salmışdı.
JPMorgan: Şimali Amerikada dönüş dayanıb
JPMorgan analitiki Andrea Teixeira bildirib ki, PepsiCo-nun Şimali Amerikadakı biznesinin bərpası gözlənilən templə getmir və şirkətin xərcləri artır.
Analitikin fikrincə, qarşıdakı rübün nəticələri ilk baxışdan qənaətbəxş görünə bilər. Buna beynəlxalq bazarlarda güclü satışlar, əlverişli hava şəraiti və FIFA Dünya Kubokunun yaratdığı müvəqqəti tələb dəstəyi verə bilər.
Lakin JPMorgan hesab edir ki, bu birdəfəlik müsbət amillər nəzərə alınmadıqda, PepsiCo-nun Şimali Amerikadakı göstəriciləri rəhbərliyin gözləntilərindən geri qalmağa davam edir.
Teixeira xüsusilə PepsiCo-nun "Frito-Lay North America" bölməsində duzlu qəlyanaltı satışlarının zəifliyinə diqqət çəkib. Onun qiymətləndirməsinə görə, məhsulların tərkibinin dəyişdirilməsi, qablaşdırma yenilikləri, marketinq xərclərinin artırılması və qiymət endirimlərinə baxmayaraq, satış göstəricilərində dayanıqlı dönüş baş verməyib.
("Frito-Lay North America", PepsiCo şirkətinin qəlyanaltı (snack) məhsulları istehsal edən ən böyük bölmələrindən biridir. Şirkət dünyaca məşhur bir çox çips və qəlyanaltı brendlərinin (Lay's®, Doritos®, Cheetos®, Tostitos®, Ruffles®, Fritos® və SunChips®) istehsalı və satışı ilə məşğul olur)
Hər gün yeni vakansiyalar - AzVak.az-da
JPMorgan Şimali Amerikadakı bərpanın 2026-cı ilin birinci rübündən sonra faktiki olaraq dayandığını düşünür.
PepsiCo xərcləri daha sərt azaltmalı ola bilər
Bankın analitikləri hesab edirlər ki, PepsiCo 2026-cı ilin dördüncü rübündə mənfəət üzrə illik proqnozunun aşağı həddinə çatmaq üçün xərclərə qənaət tədbirlərindən daha çox istifadə etməli olacaq.
Şirkət hazırda səhm başına mənfəətin 5–7% artacağını proqnozlaşdırır.
JPMorgan hesab edir ki, logistika və nəqliyyat xərclərinin yüksəlməsi şirkətin marjalarına əlavə təzyiq yaradacaq.
PepsiCo artıq müəyyən çips və içki məhsullarının qiymətlərini artırmağa hazırlaşır. Reuters-in məlumatına görə, şirkət bunu xammal, qablaşdırma, yanacaq və logistika xərclərinin yüksəlməsi ilə izah edir.
Mənfəət proqnozları aşağı salınıb
JPMorgan PepsiCo üzrə 2027 və 2028-ci illər üçün səhm başına mənfəət — EPS proqnozlarını da aşağı salıb. Bank 2027-ci il üzrə EPS proqnozunu 9,05 dollardan 8,86 dollara, 2028-ci il üzrə isə 9,57 dollardan 9,33 dollara endirib. Bu göstəricilər müvafiq olaraq bazarın 8,95 dollar və 9,47 dollarlıq konsensus proqnozlarından aşağıdır.
JPMorgan hesab edir ki, bazarın PepsiCo üzrə mənfəət gözləntiləri bundan sonra da aşağı istiqamətdə yenilənə bilər.
Analitik Andrea Teixeira qeyd edib ki, investorlar yenidən daha konstruktiv mövqe tutmazdan əvvəl şirkətin real maliyyə imkanlarını əks etdirən daha aşağı və realist proqnozların formalaşmasını gözləyə bilərlər.
Deutsche Bank da eyni problemi görür
JPMorgan-ın qərarından bir gün əvvəl Deutsche Bank analitiki Steve Powers PepsiCo səhmlərinin reytinqini “Buy”dan “Hold”a endirib.
Deutsche Bank hədəf qiyməti 155 dollardan 138 dollara salıb.
Powers PepsiCo-nun Şimali Amerikadakı strateji istiqaməti ilə bağlı əvvəlkindən daha az əmin olduğunu bildirib. Onun fikrincə, şirkətin biznesi bərpa etmək üçün həyata keçirdiyi müxtəlif təşəbbüslər ya qarışıq nəticələr verib, ya da əldə olunan müsbət təsir qısamüddətli olub.
PepsiCo-nun Şimali Amerikadakı problemləri xüsusilə diqqət mərkəzindədir. Şirkətin regiondakı içki biznesinin satışları ikinci rübdə 4% azalıb, beynəlxalq biznes isə bu zəifliyi qismən kompensasiya edib.
PepsiCo səhmləri 2020-ci ildən bəri ən aşağı səviyyələrə yaxınlaşıb
Analitiklərin ardıcıl mənfi rəyləri fonunda PepsiCo səhmləri son illərin ən aşağı səviyyələrinə yaxınlaşıb. Sentyabrın 29-da səhmlərin qiyməti təxminən 128 dollar ətrafında olub. Bu, JPMorgan-ın yeni 138 dollarlıq hədəf qiymətinin mövcud bazar qiymətindən cəmi təxminən 8% yüksək olması deməkdir. PepsiCo səhmləri fevralda qeydə alınmış 171,48 dollarlıq 52 həftəlik maksimumdan təxminən 25% aşağı ticarət edilir.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
18 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
18 d. əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
3 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 3 saat əvvəl
- 3 saat əvvəl