

İcarəyə verilən əmlakdan tutulan vergilər - Sual-cavab

İcarəyəverənin icarəçi ilə münasibətlərini tənzimləyən əsas sənəd hansı sənəd sayılır?

İcarəyəverənin icarəçi ilə münasibətlərini tənzimləyən əsas sənəd icarə müqaviləsidir.
İcarə müqaviləsində nə qeyd edilməlidir?
İcarəyə verilən əmlakın tərkibi və dəyəri, icarə haqqının məbləği, icarənin müddətləri, əmlakın ikinci əldən icarəyə verilməsi (icarəyə götürülmüş əmlakın icarəyə verilməsi) imkanına münasibət, icarəyə götürülmüş əmlakı tam bərpa və təmir etmək sahəsində tərəflərin vəzifə bölgüsü, icarəyəverənin icarəçiyə əmlakı müqavilə şərtlərinə uyğun vəziyyətdə vermək vəzifəsi, icarəçinin əmlakdan müqavilə şərtlərinə uyğun surətdə istifadə etmək, icarə haqqını ödəmək. və müqaviləyə xitam verildikdən sonra əmlakı müqavilədə şərtləşdirilmiş vəziyyətdə icarəyəverənə qaytarmaq vəzifəsi. İcarə müqaviləsinə tərəflərin başqa vəzifələri də daxil edilə bilər. Qeyd olunanlara əsasən icarəyə verilən əmlakın ölçüsünə dair qanunvericilikdə hər hansı hədd nəzərdə tutulmamışdır və tərflərin razılığı əsasənda əlavə oluna bilər.
İcarəyə götürən şəxs digər üçüncü şəxsə əmlakı icarəyə verə bilərmi?
İcarə müqaviləsində icarə obyektinin ikinci əldən icarəyə (subicarəyə) verilə biləcəyi nəzərdə tutulmuşdursa, ikinci və üçüncü tərəflər arasında icarə müqaviləsi bağlanmalı və subicarəyə götürən tərəfindən icarə haqqı ödənilməlidir.
Üçüncü şəxs vergi uçotunda olduğu halda vergini necə ödəməlidir?
Üçüncü şəxs (subicarəyə götürən şəxs) vergi ödəyicisi kimi uçotda olduğu halda , ikinci şəxsə (subicarəyə verən şəxs) ödənilən icarə haqqından ödəmə mənbəyində xərclər çıxılmadan 14 faiz dərəcəsi ilə gəlir vergisini tutmalı, tutulmuş vergini hesabat rübündən sonrakı ayın 20-dən gec olmayaraq dövlət büdcəsinə köçürməli və həmin müddətdə vergi orqanına “Ödəmə mənbəyində tutulan vergi bəyannaməsi” təqdim etməlidir.
İkinci şəxs vergi uçotunda olmadığı halda vergini necə ödəməlidir?
İkinci şəxs (subicarəyə verən şəxs) vergi ödəyicisi kimi uçotda olmadığı halda isə, əmlakını icarəyə verən (birinci şəxs) fiziki şəxs özü vergi orqanında vergi ödəyicisi kimi vergi uçotuna durmalı və bu fəaliyyətdən əldə etdiyi gəlirdən 14 faiz dərəcə ilə vergi hesablamalı, hesabat ilindən sonrakı ilin mart ayının 31-dən gec olmayaraq “Gəlir vergisi bəyannaməsi”ni vergi orqanına təqdim etməklə həmin müddətdə də hesablanmış gəlir vergisinin məbləğini dövlət büdcəsinə ödəməlidir.
İcarə haqqından gəlir əldə edən fiziki şəxslərdən yuxarıda qeyd edilmiş qaydada ödəmə mənbəyində vergi tutulmuşdursa və ya onun tərəfindən ödənilmişdirsə, həmin gəlirlərdən bir daha vergi tutulmur.
Əmlakın icarəyə verilməsindən və royaltidən gəlir əldə edən şəxslər bu fəaliyyətlə yanaşı, digər fəaliyyət növləri ilə məşğul olduqda Vergi Məcəlləsinin 218.1-ci, 218.2-ci və 218.3-cü maddələrinin müddəaları nəzərə alınmaqla, digər fəaliyyətdən əldə etdiyi gəlirlərə sadələşdirilmiş vergini tətbiq etmək hüququna malikdirlər. Bu halda əmlakın icarəyə verilməsi, royalti və digər fəaliyyət növləri üzrə əldə edilən gəlirlərin və xərclərin uçotu hər bir fəaliyyət növü üzrə ayrılıqda aparılır.
Hüquqi şəxs balansında olan sahələri icarəyə verdiyi vergi ödəycilərindən icarə haqlarını və digər xidmət haqlarını nəğd ala bilərmi?
Dövlət orqanlarından, dövlət mülkiyyətində olan və paylarının (səhmlərinin) nəzarət zərfi dövlətə məxsus olan hüquqi şəxslərdən, büdcə təşkilatlarından və publik hüquqi şəxslərdən əmlakların icarəyə götürülməsi halları istisna olmaqla, digər hallarda icarəyə götürən vergi ödəyicisinin “Nağdsız hesablaşmalar haqqında” Qanunun 3.3-cü maddəsində göstərilən şəxslər kateqoriyasına aid olmasından asılı olaraq icarəyəverən hüquqi şəxsə icarə haqlarını həmin maddədə göstərilən hədlər daxilində (30 000 manat və ya 15 000 manat) nağd qaydada ödəməsinə qanunvericilikdə məhdudiyyət nəzərdə tutulmamışdır.
Belə ki, Qanunun 3.4.3-cü maddəsinə əsasən dövlət orqanlarına, dövlət mülkiyyətində olan və paylarının (səhmlərinin) nəzarət zərfi dövlətə məxsus olan hüquqi şəxslərə, büdcə təşkilatlarına və publik hüquqi şəxslərə ödənilən xidmət haqları və digər yığımlar yalnız nağdsız qaydada ödənilməlidir.
ƏDV ödəyicisi olan hüquqi şəxs qeyri-yaşayış sahəsini icarəyə verirsə, elektron qaiməni və elektron vergi hesab fakturanı ayın hansı tarixində təqdim etməlidir?
Hər ay üzrə göstərilən icarə xidmətlərinə görə xidmətlər başa çatdıqdan sonra 5 gün ərzində ƏDV-nin elektron vergi hesab-fakturası təqdim edilir.
Bunlarla yanaşı icarə xidmətlərinin göstərilməsinə görə elektron qaimə-faktura hər ayın sonuncu günü təqdim edilir.
Mənbə: Vergilər Nazirliyi
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
3 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
4 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 5 saat əvvəl
-
6 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 6 saat əvvəl
-
6 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 6 saat əvvəl
- 6 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®

Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
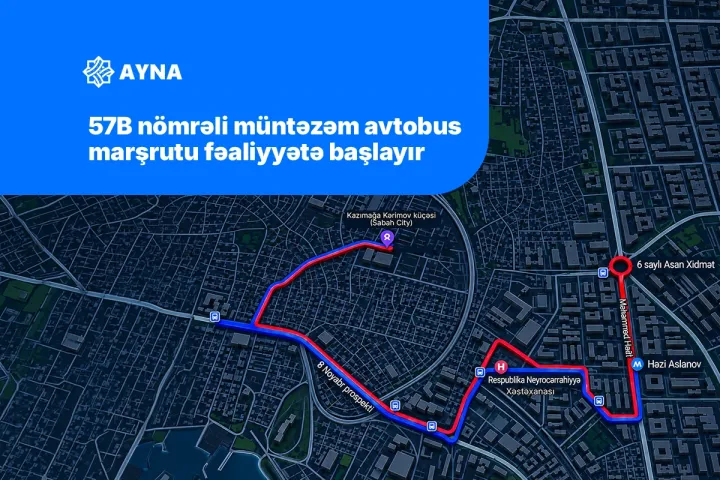
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
3 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
4 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 5 saat əvvəl
-
6 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 6 saat əvvəl
-
6 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 6 saat əvvəl
- 6 saat əvvəl