

Güzəşt hüququ əmək müqaviləsi qüvvəyə mindiyi tarixdən hesablanacaq - DƏYİŞİKLİKLƏR


Məlum olduğu kimi, Vergi Məcəlləsinə təklif edilən dəyişikliklər paketi artıq Milli Məclisə təqdim olunub. Qanunvericiliyə təklif edilmiş dəyişikliklərin əsas istiqamətləri sahibkarlıq fəaliyyətinin təşviq olunması, vergitutma bazasının genişləndirilməsi, sosial xarakterli güzəştlər vasitəsilə əhalinin maliyyə-vergi yükünün azaldılması, vergi uçotunun, vergitutma və vergi nəzarəti mexanizmlərinin təkmilləşdirilməsi, sahibkarlıq subyektlərinə vergi təşviqlərinin verilməsi və s. istiqamətləri əhatə edir.
Marja.az xəbər verir ki, qanun layihəsi ilə bağlı müzakirələr davam etdiyindən, İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti təklif olunan bəzi əsas dəyişikliklər və onların əsaslandırılmasını hissə-hissə ictimaiyyətin diqqətinə təqdim edir.
Sosial xarakterli güzəştlər vasitəsilə əhalinin vergi yükünün azaldılması istiqamətində verilmiş təkliflərdən biri də müəssisənin və fərdi sahibkarın fəaliyyətinin ləğvi ilə əlaqədar işdən çıxarılmaya görə, habelə işçinin vəfatı ilə bağlı əmək müqaviləsinə xitam verildikdə vəfat edənin vərəsələrinə Əmək Məcəlləsinə müvafiq olaraq ödənilən təminatların gəlir vergisindən azad edilməsidir.
Mövcud qanunvericilikdə müəssisənin və fərdi sahibkarın fəaliyyətinin ləğvi ilə əlaqədar işçiyə ödənilən təminat ümumi qaydada gəlir vergisinə cəlb edilir. Təklif olunan dəyişikliyə əsasən, vergi ödəyicisinin ləğvi və işçinin vəfatı ilə əlaqədar əmək müqaviləsinə xitam verildikdə vəfat edənin vərəsələrinə Əmək Məcəlləsinə uyğun olaraq ödənilən təminatların fiziki şəxslərin gəlir vergisindən azad olunması nəticəsində həmin məbləğlər vətəndaşlar tərəfindən vergi tutulmadan əldə ediləcək.
Gəlir vergisi ilə əlaqədar Vergi Məcəlləsinə təklif edilmiş digər bir dəyişiklik fiziki şəxsin vergi güzəştinin həmin fiziki şəxsin əmək müqaviləsi hüquqi qüvvəyə mindiyi tarixdən hesablanması ilə bağlıdır. Belə ki, bir sıra hallarda fiziki şəxsin güzəşt hüququnu müəyyən edən statusu olmasına baxmayaraq (məsələn, əlilliyi və ya həlak olmuş döyüşçünün övladı olması və s.), əmək müqaviləsi bağladığı anda bu barədə bəzən məlumatsız olması və digər səbəblərdən müvafiq təsdiqedici sənədləri işəgötürənə müəyyən müddətdən sonra təqdim edir. Nəticədə işçinin güzəşt hüququ olsa da həmin hüququndan vaxtında istifadə edə bilmir və əvvəlki dövrlər üzrə də ona ödənilmiş gəlirlər üzrə güzəştlər tətbiq olunmur. Bununla da faktiki olaraq güzəşt hüququ olan şəxsin hüquqları pozulmuş olur.
Təklif edilən dəyişiklik isə müvafiq güzəşt hüququ olan şəxsin bu hüququndan sənədlərin işəgötürənə təqdim edilmə tarixindən asılı olmayaraq əmək müqaviləsi hüquqi qüvvəyə mindiyi tarixdən hesablanmasını nəzərdə tutur.
Həmçinin oxu
ƏDV bu malların ticarət əlavəsindən hesablanacaq

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 2 ay sonra
- 47 d. əvvəl
-
49 d. əvvəl
Azərbaycan startapı NVIDIA-nın qlobal proqramına qəbul olundu
-

-
1 saat əvvəl
Azərbaycanda hər 10 minik avtomobilindən 8-nin yaşı 10 ildən yuxarıdır
-
1 saat əvvəl
İnvestorların daşınmaz əmlaka baxışı dəyişib – "Avant Group"un rəhbəri yeni trendləri açıqladı
- 2 saat əvvəl
-
2 saat əvvəl
Yapı Kredi Bank Azərbaycan sərfəli payız kredit kampaniyasını təqdim edir! ®
-
3 saat əvvəl
İranda dollar tarixi rekordu yenilədi – 1 dollar 245 min tümənə qalxıb
- 3 saat əvvəl
-
14 saat əvvəl
SOCAR İtaliya şirkəti ilə yeni neft-kimya layihələrini müzakirə edir
-
14 saat əvvəl
Prezident Administrasiyasından Naftalana – Yeni icra başçısının karyera yolu
- 14 saat əvvəl
Son Xəbərlər

İş elanlarına bax - azvak.az

Azərbaycan neftinin son qiyməti
Azərbaycan startapı NVIDIA-nın qlobal proqramına qəbul olundu


Rəsmi məzənnələr açıqlandı
AMD süni intellekt şirkətini 8,2 milyard dollara alır
Ən çox oxunanlar

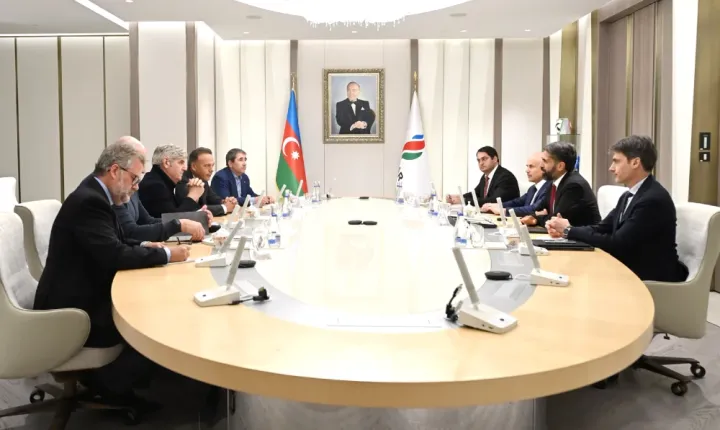
SOCAR İtaliya şirkəti ilə yeni neft-kimya layihələrini müzakirə edir
260 milyon dollarlıq layihə nəzərdə tutulur

Harvardda proqram keçib, 4 dil bilir - Qaradağın yeni rəhbəri Natiq Əliyevin təhsili və karyerası

Naxçıvanın Daimi Nümayəndəliyinin rəhbəri vəzifəsindən azad edilib

Qaradağ, Naftalan və Gədəbəyə yeni icra başçısı təyin edilib
InvestAZ-dan izləyicilərinə hər ayın sonunda böyük hədiyyə! ®

SON XƏBƏRLƏR
- 2 ay sonra
- 47 d. əvvəl
-
49 d. əvvəl
Azərbaycan startapı NVIDIA-nın qlobal proqramına qəbul olundu
-
-
1 saat əvvəl
Azərbaycanda hər 10 minik avtomobilindən 8-nin yaşı 10 ildən yuxarıdır
-
1 saat əvvəl
İnvestorların daşınmaz əmlaka baxışı dəyişib – "Avant Group"un rəhbəri yeni trendləri açıqladı
- 2 saat əvvəl
-
2 saat əvvəl
Yapı Kredi Bank Azərbaycan sərfəli payız kredit kampaniyasını təqdim edir! ®
-
3 saat əvvəl
İranda dollar tarixi rekordu yenilədi – 1 dollar 245 min tümənə qalxıb
- 3 saat əvvəl
-
14 saat əvvəl
SOCAR İtaliya şirkəti ilə yeni neft-kimya layihələrini müzakirə edir
-
14 saat əvvəl
Prezident Administrasiyasından Naftalana – Yeni icra başçısının karyera yolu
- 14 saat əvvəl