
"Vətəndaşların qarşılaşdığı sığorta problemləri daha da artıb"
"İmtina halları artıb, könüllü sığorta növləri üzrə vəziyyət daha məyusedicidir"

Hazırda sahibkarların və əsas da vətəndaşların qarşılaşdığı sığorta problemləri hər ötən gün əvvəlkinə münasibətdə daha da artmaqda davam edir. Belə ki, əvvəlki sığorta tənzimləyicilərinin sığorta şirkətlərinə fayda gətirən tənzimləmələri sığorta bazarında boşluqların çoxluğuna, xüsusilə də sığortaçıların bu boşluqları daha rahat idarəetməsinə gətirdi. Sığorta şirkətləri daha çox portfelə sahib olmaq üçün sığorta agentlərinə yüksək komissiyalar verməyə, sığorta məhsulları alan şəxslərə əlavə hədiyyələr verməyə, həmçinin sistemləşməyən sığorta növləri üzrə qeyri-adekvat tənzimləmələr etməyə üstünlük verdi. Bu hallar isə öz növbəsində 2015-ci il tarixdə baş verən devalvasiya və hazırda davam edən yüksək inflyasiya kimi amillərin nəzərə alınmamasına, sığorta şirkətlərinin zərərliliyinə və zərərliliyin sığorta tənzimləməsində vətəndaşlara, o cümlədən sahibkarlara təsir etməsinə gətirib çıxardı. Bununla belə hazırda mövcud olan və tənzimlənməyən sığorta problemlərini xüsusi vurğulayacağıq:
- 1500 kub sm-dək mühərrik həcminə sahib avtomobillərin, sərnişin daşıma ilə məşğul olan sahibkarların avtonəqliyyat vasitələri üzrə icbari sığortalamaqdan imtina hallarının artması. Mövcud qanunvericilik icbari qaydada sığorta növünü aparmağa icazəsi olan sığorta şirkəti tərəfindən bu sığorta məhsulunu satmaqdan imtina etməyi qadağan edir.
- Müstəqil ekspert seçiminin sığorta şirkətlərinin diktəsi ilə baş tutması. Hazırda mövcud reyestrdə 100-dən çox müstəqil ekspertin olmasına baxmayaraq sığorta şirkətləri əmlaka dəymiş zərərin qiymətləndirilməsi zamanı narazılıq yarandıqda özləri ilə müqaviləsi olan müstəqil ekspertləri (3-4 sayda) təklif edirlər. Bu ekspertlər isə heç də sığorta şirkətlərinin dəymiş zərər üzrə ilkin təklifindən yüksək qiymətləndirmə etmir. Hətta bəzi "sığorta şirkətləri" müstəqil ekspert seçimini azaltmaqla kifayətlənmir, ekspertin xidmət haqqını da zərərçəkmişə ödətməyə səy göstərir. Bəzi hallar üzrə zərərçəkmişin sığorta şirkətinin 300 manatlıq təklifinə etirazı nəticəsində seçilmiş ekspertin 350 manatlıq qiymətləndirmə çıxarmasını, sonradan isə 100 manat da xidmət haqqı ödəməsini, nəticədə isə 250 manat ödəniş almasını da müşahidə etmək mümkün olub.
- Daşınmaz əmlak sığortalanarkən əksər hallarda əmlaka baxış keçirilmədiyi üçün hər hansı hadisə nəticəsində dəymiş zərər halında zərərçəkmiş (evdə subasma, üst qonşunun təsiri və s) mənzil kommunal sahələri, icra hakimiyyəti və ya digər qurumların arayışını almağa çalışmaqla yanaşı, əsassız sığorta ödənişinin verilməsindən imtina halları ilə də qarşılaşmaq mümkündür.
- Sığorta bazarına rəng qatan, sığorta sektorunun əsas cəlbedici hissəsi olan könüllü sığorta növləri üzrə vəziyyət daha məyusedicidir. Belə ki, ən tanınmış növ olan kasko sığortası üzrə mövcud tariflərin yüksəkliyi, əhalinin haqlı etimadsızlığı və sığortaçıların yüksək franşiza oyunları könüllü növlərin inkişafında maneələr törədir. Bununla yanaşı sığortaçıların könüllü növləri tənzimləyən 2009-cu ildən qalma sığorta qaydaları (hələ də nağdsız sığorta haqqı alınması göstərilən qaydalar var) bu növlərin işləməsinə də maneələr törədir.
- Sığorta şirkətlərinin müəyyən icbari sığorta növləri ilə məşğul olmaq istədikdə ölkənin iqtisadi rayonları üzrə filial və ya nümayəndəliyə sahib olması tələbi qoyulmuşdur. Bu tələb üzrə müvafiq filial və ya nümayəndəlik açılmış, lakin həmin ərazi qurumları hadisələri tənzimləməyə, sənədlərin toplanmasına, vətəndaşlarda maarifləndirməyə xidmət etmədiyi üçün bölgələrdə sığorta tənzimləmələrində əhalinin haqlı narazılıqları mövcuddur.
- Elektron sığorta məhsullarının, xüsusilə də icbari növlərin hazırda alınmasının qeyri-mümkünlüyü sahibkarların və vətəndaşların sığortaya əlçatanlığına başlıca maneələr yaradır.
- Bəzi icbari sığorta növləri üzrə təminat məbləğlərinin mövcud zərərləri əhatə etməməsi vətəndaşların zərərliliyinə səbəb olur. Belə ki, icbari avtomobil sığortası üzrə bir şəxsin ölümü halında 5000 manat sığorta ödənişi verilməsi müəyyən edilir. Həmçinin əmlaka dəymiş zərər üzrə də maksimal məbləğ 5000 manat müəyyən edilmişdir. Nəzərə alsaq ki, bu məbləğlərin müəyyən edilməsindən artıq 10 il müddət keçmişdir, bu baxımdan da məbləğlərin yenidən baxılması mütləqdir. Həmçinin daşınmaz əmlakla bağlı tənzimləmə baxımından hələ də blank formasında sığorta şəhadətnamələrinin əllə doldurulması, sonra sistemə daxil edilməsi, sistem üzrə vətəndaşın əlçatanlığının zəifliyi, Bakı şəhəri üzrə yaşayış evləri üzrə maksimal 25 min manat məbləğdə təminat nəzərdə tutulması kimi hallar bu növün də təkmilləşməsini zəruri edir.
Müəllif:
Marja.az üçün Aqil Nuriyev
"İnsurance Consalting Service" MMC-nin direktoru
Sigortadestek.az

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
3 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
5 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 6 saat əvvəl
-
6 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 6 saat əvvəl
-
6 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 6 saat əvvəl
- 6 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®

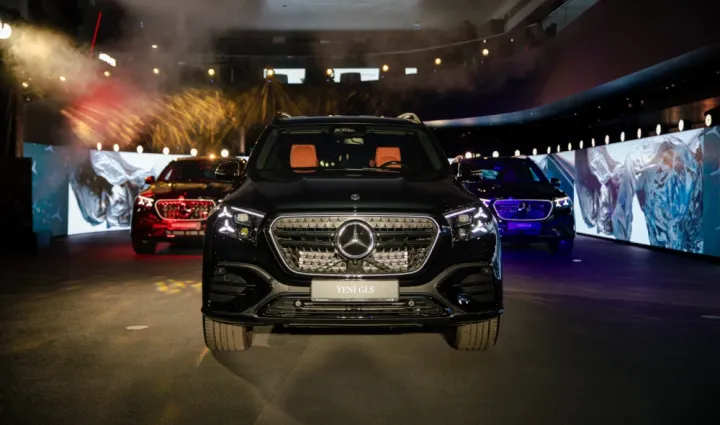
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
3 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
5 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 6 saat əvvəl
-
6 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 6 saat əvvəl
-
6 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 6 saat əvvəl
- 6 saat əvvəl