
"Əmanətlər üzrə kompensasiya məbləği artırılsa, insanlar məsuliyyətsiz davranar"
Azərbaycanda əmanətlərin sığortalanması üçün 100 min manatlıq limit ədalətlidirmi?

Azərbaycanda 2021-ci il aprelin 5-dən qüvvəyə minmiş qaydalara görə, bir yerli bankda 100 min manata qədər əmanət sığortalı hesab edilir.
Yəni, hansısa bank bağlandığı (bankda sığorta hadisəsi baş verdiyi) halda Əmanətlərin Sığortalanması Fondu (ADIF) vətəndaşın bankdakı əmanətinin yalnız 100 min manatını kompensasiya edir. Hazırda Azərbaycanda 24 bankın fəaliyyət göstərdiyini nəzərə alsaq, bir nəfərin sığortalı əmanət yerləşdirmək imkanı maksimum 2,4 milyon manatdır.
Azərbaycan Mərkəzi Bankında hesab edirlər ki, əmanətlərin sığortalanmasına dair 100 min manatlıq limiti artırmağa ehtiyac yoxdur. Qurumun sədri Taleh Kazımov ötən ay bildirib ki, limit artıqca, bankların izafi xərcləri də artacaq: "Bu da maliyyə sabitliyinə mənfi təsir edəcək".
Təbii ki, əhalinin əksər hissəsinin əlindəki vəsait maksimum bir neçə yüz min manat ola bilər. Bununla belə, ölkədə kifayət qədər insan da var ki, biznes fəaliyyəti ilə məşğuldur və aylıq dövriyyəsi milyonlarla manatdır. Bəs bu kimi insanların əmanətinin banka sığorta yerləşdirməsi üçün 100 min manatlıq limit ədalətlidirmi? "İqtisadçı-ekspertlər ilə bu suala cavab tapmağa çalışdıq.
Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin üzvü Vüqar Bayramov deyir ki, 100 min manata qədər əmanətlərin sığortalanması əmanətçilərin 90 %-dən çoxunu əhatə etdiyi üçün həmin məbləğ ədalətlidir: "Sözsüz ki, bəzi vətəndaşlarımızın əmanəti daha çox ola bilər. Amma əksər əmanətçilər banklara 100 min manatdan aşağı pul qoyur. bu səbəbdən əmanətlərin sığortalanması sistemimizi əhatə dairəsinə, miqyasına görə ədalətli hesab etmək olar".
Bank məsələləri üzrə ekspert Əkrəm Həsənov da mövcud məbləği ədalətli sayır: "Əgər kiminsə pulu 2,4 milyon manatdan çoxdursa, o, ailə üzvlərinin adına da əmanət yerləşdirə bilər. Bir məsələ də var ki, milyonlarla manat pulu olanlar adətən onun hamısını yerli banklara qoymur, bacardıqca ölkədən kənara çıxarır, xaricdə nə isə (əmlak və s.) alır. Həm də dövlət bütün əmanətlərə təminat verə bilməz, məhdudiyyət mütləq olmalıdır. Azərbaycanda da sığortalanan məbləğ digər ölkələrlə müqayisədə kifayət qədər yüksəkdir. Ümumiyyətlə isə, sığorta sistemi daha çox adi insanlar, həqiqi sahibkarlar üçündür".
İqtisadçı-ekspert Xalid Kərimli də hesab edir ki, 100 min manatlıq limit ədalətlidir: "Bu məbləğlə dövlət faktiki olaraq bankların bankların riskinin böyük bir hissəsini öz üzərinə götürür. Daha çox əmanətə təminat verilsə, dövlətin riski də artacaq. Bir nəfər üçün 2,4 milyon manatlıq riskin sığortalanması heç də az deyil. Halbuki, ABŞ kimi super dövlətdə bu limit cəmi 250 min dollardır. Sığorta məbləğinin artırılması həm də insanları məsuliyyətsiz davranmağa, öz vəsaitlərini nə cür gəldi banklara yerləşdirməyə sövq edə bilər".
Əmanətlərin Sığortalanması Fondunda (ADIF) da hesab edirlər ki, qorunan əmanətlər üzrə kompensasiya olunan məbləğin limitinin 100 min manat müəyyən edilməsi ədalətlidir: "Bu məbləğ ölkəmizdəki əmanət bazarının obyektiv tələblərinə tam şəkildə cavab verib, banklarda baş verə biləcək sığorta hadisələri zamanı əmanətçiləri mümkün maliyyə itkilərindən qorunmasını təmin edir. Bu sahədə mövcud beynəlxalq təcrübəyə nəzər salsaq, ölkəmizin əmanətlərin sığortalanması sistemində təsbit edilmiş bu məbləğ limitinin bir çox qonşu ölkələrin qanunvericiliyi ilə müəyyən edilmiş həddən yüksək olduğunu görərik. Belə ki, qonşu Türkiyə və Rusiyada bu kompensasiya limiti manat ekvivalenti ilə təqribən 26 min manat, Gürcüstanda 10 min manat, Ukraynada 9 min manat, Qazaxıstanda 76 min manat təşkil edir. Güclü iqtisadiyyata malik olan inkşaf etmiş ölkələrdə müəyyən edilmiş analoji limitlərə baxdıqda görərik ki, bu rəqəm Kanadada təqribən 127 min manat, Yaponiyada isə 118 min manat həddindədir”.
"Ölkəmizin əmanətlərin sığortalanması sistemində kompensasiya məbləğinin maksimum həddinin müəyyən edilməsi zamanı Əmanət Sığortaçılarının Beynəlxalq Assosiasiyasının (IADI) qəbul etdiyi Əsas Prinsiplərə istinad edilib. Dünya təcrübəsinə uyğun olaraq maksimum kompensasiya məbləği əmanətçilərin minimum 80 %-ni, əmanətlərin isə məbləğ olaraq minimum 20 %-ni əhatə etməlidir. Hazırda ölkəmizdə kompensasiya məbləği üzrə qüvvədə olan maksimum hədd əmanətçilərin 99,9 %-ni, fiziki şəxslərin ümumi əmanətlərinin isə məbləğ olaraq 50,4 %-ni tam əhatə edir. Daha əvvəl diqqət yetirilmiş məqamlara əlavə olaraq qeyd etmək yerinə düşər ki, son təcrübə olaraq hazırda ləğv prosesində olan “Günay Bank” ASC-də baş vermiş sığorta hadisəsi nəticəsində qorunan əmanətçilərə kompensasiyaların ödənilməsi prosesi davam etməkdədir. Bu proses göstərir ki, sözügedən bankda fiziki şəxslərin ümumi əmanət məbləğinin 42,6 %-ni kompensasiya olunan məbləğlər təşkil edir”, - deyə ADIF bəyan edib.

© Report
Müştərilərin xəbərləri

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
11 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
12 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 14 saat əvvəl
-
14 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 14 saat əvvəl
-
14 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 14 saat əvvəl
- 14 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar

Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
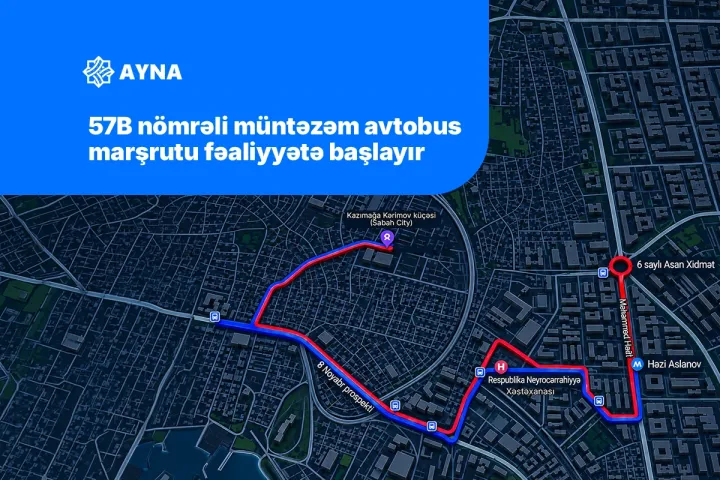
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
11 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
12 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 14 saat əvvəl
-
14 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 14 saat əvvəl
-
14 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 14 saat əvvəl
- 14 saat əvvəl