
Azərbaycanda kimlərin kredit borcu silinə bilər?


Gürcüstan hökumətinin aztəminatlı əhalinin kredit borclarının ləğvinə dair qərarı Azərbaycan cəmiyyətində analoji problemin müzakirələrinin yenidən canlanmasına səbəb oldu.
Həcmi 2 milyard manata yaxınlaşan problemli kreditlərin banklara, əhaliyə yaratdığı çətinliklər bir daha gündəmə gətirildi.
Eyni zamanda məlum oldu ki, nəinki aldığı 2-3 min dollar (yaxud manat) krediti qaytarmaq imkanında olmayan aztəminatlı insanlarla yanaşı, yüz minlərlə dollar/manat kreditləri götürərək təyinatından yayındırıb mənimsəyən şəxslər də dövlətin hesabına borclarının bağlanmasını gözləyirlər. Məlum olduğu kimi, bu gün bankların əksəriyyəti üzrə yaranan problemli kreditlərin böyük hissəsi məhz bank inzibatçıları, müxtəlif məmurların yaxınları olan ikinci qrup şəxslərdədir.
Qeyd edək ki, Gürcüstanda adları kredit borcuna görə qara siyahıya salınmış 600 minədək aztəminatlı vətəndaşın 2 min lariyə qədər olan borcları silinir. Bəs Azərbaycanda hökumət problemli kreditlər məsələsinə əl qoyarsa, kimlərin borcları silinə bilər?
Sualı cavablandıran iqtisadçı-ekspert Rəşad Həsənovun dediyinə görə, hökumət belə bir qərar qəbul edərsə, çox ciddi araşdırmalar aparılmalıdır: “Bu qərar olacaqsa, ilk növbədə kimin kreditlərinin silinəcəyi sualının real cavabı tapılmalıdır. Elə mexanizm seçilməlidir ki, vətəndaşların bərabərliyinə dair konstitusion hüququ pozulmamalı, eyni zamanda dövlət vəsaitləri hansısa formada kimlərinsə maraqlarına xidmət etməməlidir. Yəni çox ciddi və hərtərəfli dərinləşmiş təhlillərin, araşdırmaların aparılmasına ehtiyac var. İlk növbədə problemlilər siyahısına düşmüş müştərilər üzrə müəyyən qiymətləndirmələrin aparılmasına başlamaq olar. Çünki artıq bu siyahıya düşmək həmin müştərilərin borclarını qaytara bilmədiklərini göstərir. Lakin burada da ciddi araşdırmaların aparılması zərurəti yaranır. Belə ki, mövcud vəziyyət göstərir ki, bir çoxları imkanları olsa da, ümumi mənzərə fonunda borclarını ödəməkdən imtina edirlər”.
R.Həsənov bildirir ki, elə insanlar var ki, böyük çətinliklə, hətta bir çox hallarda digər mənbələrdən borclanmaya gedərək kreditlərini ödəyirlər: “Bu, həmin vətəndaşların məsuliyyət hissinin daha yüksək olduğunu göstərir. Adamlar da var ki, çox rahat yaşayırlar, gəlirləri də yetərincədir, amma ödənişlərini etmirlər. Seçim edərkən bu məqamı da nəzərə almaq lazımdır. Yəni genişmiqyaslı araşdırma aparılmalıdır. Daha yaxşı olar ki, məsələyə bu kontekstdən yanaşılsın: birinci, 2015-ci ilin fevalından etibarən nə baş verib? Devalvasiyalar barədə qərarı kim verib? Bu qərardan zərər çəkən subyektlər hansılardır? Həmin subyektlər üzrə zərər müəyyənləşdirilməli və dövlət tərəfindən qarşılanmalıdır. Bu zaman güzəştlər kredit məbləğinə hesablanmış faizlər üzrə edilə bilər. Yaxud tutalım ki, 3 minə qədər olan kreditlər silinir, 3-20 min arası kreditlərdə faizlər dövlət tərəfindən kompensasiya olunur, 20 mindən yuxarı olan kreditlərdə isə məzənnə fərqinə kompensasiya tətbiq edilir. Bunun dəqiq mexanizmini fiskal siyasəti həyata keçirən qurumlar və Nazirlər Kabineti birgə müəyyənləşdirə bilər”.
Ekspert hesab edir ki, dövlət dəstəyi tətbiq olunarkən istehlak kreditləri ilə biznes kreditləri fərqləndirilməlidir:“İstehlak kreditləri əlavə dəyər yaratmayan vəsaitlərdir. Real sektora verilən biznes kreditləri isə əlavə dəyər yaratmağa yönəldilir. Düzdür, Azərbaycanda kreditlərin düzgün rəsmiləşdirilməsi kimi bir problem də mövcuddur. Kreditlərin böyük hissəsi istehlak krediti kimi rəsmiləşdirilir. Yaxud biznes adı ilə götürülən kreditlər tamam başqa istiqamətlərə yönəldilir. Buna görə də bu məsələlərdə çox diqqətli olmağa ehtiyac var. Valyutada kreditləri olan vətəndaşlar ikinci dərəcəli risk qrupu olaraq seçimə daxil edilə bilər. Biznes kreditləri üçüncü, istehlak kreditləri isə dördüncü dərəcəli risk qrupu kimi seçilə bilər”.
Onun fikrincə, Azərbaycanın hazırkı maliyyə imkanları problemli kreditlər məsələsini həll etmək üçün kifayət qədər yetərli səviyyədədir: “Bu imkan böyükdür. Nəzərə almaq lazımdır ki, problemli kreditlər ölkənin maliyyə-bank sektorunu iflic vəziyyətinə salıb. Bu gün ümumi kredit portfelinin 14 faizdən yuxarısı problemli kreditlərdir. Hansı ki, 6 faizdən yuxarı artıq SOS hesab olunur. Belə bir şəraitdə banklar işləyə bilmir, onlar kreditləşməyə meyl göstərmirlər. Gələcəkdə dövlətin bankların arxasında hansısa formada dayanacağına təminat yoxdur. Buna görə də kredit portfeli genişlənmir. Hökumət də deyir ki, real sektor inkişaf etsin. Əgər real maliyyə qaynaqlarına çıxış yoxdursa, bu sektor necə inkişaf etsin? Dövlət problemli kreditlər məsələsini həll etməklə eyni vaxtda bir neçə məqsədə nail ola bilər”.
ELƏ İNDİCƏ 3% ENDİRİMLƏ KREDİT ƏLDƏ ET
© Yeni Müsavat

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
12 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
13 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 14 saat əvvəl
-
14 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 14 saat əvvəl
-
15 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 15 saat əvvəl
- 15 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®

Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub

Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar

Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
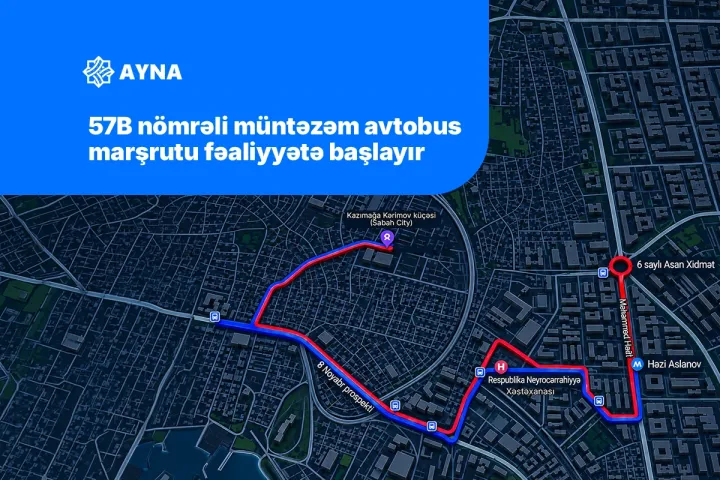
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
12 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
13 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 14 saat əvvəl
-
14 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 14 saat əvvəl
-
15 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 15 saat əvvəl
- 15 saat əvvəl