
Mərkəzi Bank uçot dərəcəsini endirir, bəs kredit faizləri nə üçün düşmür?

Azərbaycan Mərkəzi Bankı son bir il ərzində uçot dərəcəsini 15%-dən 9,25%-ə endirsə də kredit faizlərinin 5,75 bənd düşməsi müşahidə edilmir.

“Marja” xəbər verir ki, Mərkəzi Bankın sədri Elman Rüstəmov mövzuya münasibət bildirib.
Mərkəz Bankın sədri də qəbul edir ki, uçot dərəcəsinin dəyişdirilməsinin kredit faizlərinə təsiri o qədər güclü deyil:
“Bunun başlıca səbəbi Azərbaycanda mütəşəkkil banklararası bazarın olmamasıdır.Banklararası bazarın olmaması qısamüddətli pulların dəyərini müəyyənləşdirməyə imkan vermir ki, biz onun vasitəsilə uzunmüddətli pulların dəyərinə, yəni kredit faizlərinə təsir göstərək. Bu istiqamətdə ciddi islahat proqramı hazırlanır. Biz inflyasiyanın hədəflənməsi rejiminə keçidlə əlaqədar olaraq yol xəritəsinin son variantı üzərində işləyirik. Ümid edirik ki, yol xəritəsi bu rüb ərzində Maliyyə Sabitliyi Şurasında müzakirə ediləcək və biz tətbiqinə başlayacağıq. Bu xəritənin tətbiqi banklararası bazarın aktivləşməsinə və bütövlükdə Mərkəzi Bankın uçot dərəcəsinin təsir gücünün, transmissiya effektinin güclənməsinə gətirib çıxardacaqdır”.
Elman Rüstəmov qeyd edib ki, Azərbaycanda kredit faizlərinin yüksək olmasının bir neçə səbəbi var: “Mərkəzi Bankın banklara verdiyi kreditlər təxminən 400 milyon manatdır. Bu həcmdə kredit resursu bankların cəmi aktivlərində və kredit portfelində kiçik bir rəqəmdir, təsir imkanları yoxdur. Heç bir Mərkəzi Bank bu resurslar ilə təsir göstərmir. Mərkəzi Bankın əsas təsir gücü müəyyən etdiyi uçot dərəcəsilə bankların bir-birlərinə verdiyi pulun qiymətinə təsir etməsidir. Bunun üçün bir sıra islahatlar aparılmalıdır. Bu mexanizmin işləməsi üçün bir sıra şərtlər lazımdır. Biz yaxın bir neçə il ərzində bu təsir gücünü yarada biləcəyik”.
UÇOT DƏRƏCƏSİ NƏDİR?
İqtisadi nəzəriyyəyə görə, uçot dərəcəsi (faiz dərəcəsi) pulun dəyəri rolunu oynayır. Pula olan tələb də faiz dərəcəsindən asılı olaraq dəyişir. Məsələn, faiz dərəcələri azaldığı zaman kreditlərə tələb artır, insanların banklara əmanət qoymaq meyli isə azalır. Bu zaman iqtisadi subyektlər daha çox kredit almağa meyl göstərirlər, əllərində olan nağd pulu isə banklarda aşağı faizlərlə saxlamaqdansa xərcləməyə çalışırlar. Nəticədə məcmu tələb artır ki, bu da həm iqtisadi artıma və məşğulluğa, həm də inflyasiyaya artırıcı təsir göstərir.
Faiz dərəcələri artdıqda isə kreditlərə tələb azalır, insanların banklara əmanət qoymaq meyli güclənir. Çünki, əmanətlər üzrə faizlər nağd pulu saxlamağın “alternativ xərci”dir. Nəticədə iqtisadi subyektlər daha az kreditlər alırlar və qazandıqları pulun çox hissəsini xərcləməyərək yığıma yönəldirlər. Beləliklə də məcmu tələb daralır və inflyasiyanın azalması üçün şərait yaranır.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
13 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
14 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 15 saat əvvəl
-
15 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 15 saat əvvəl
-
16 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 16 saat əvvəl
- 16 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar

Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
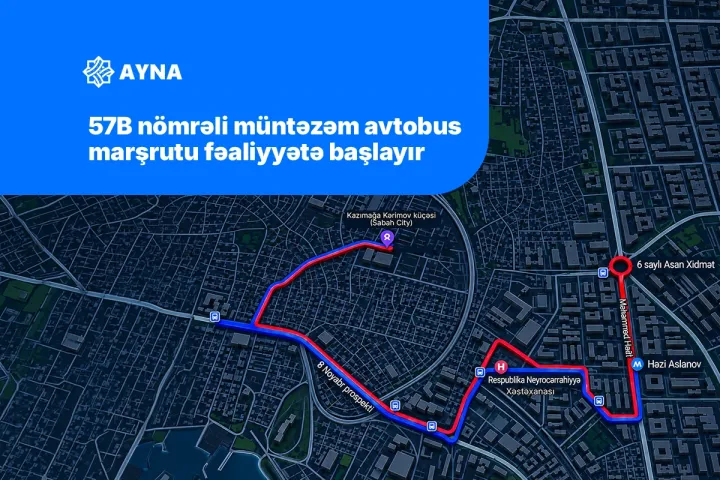
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
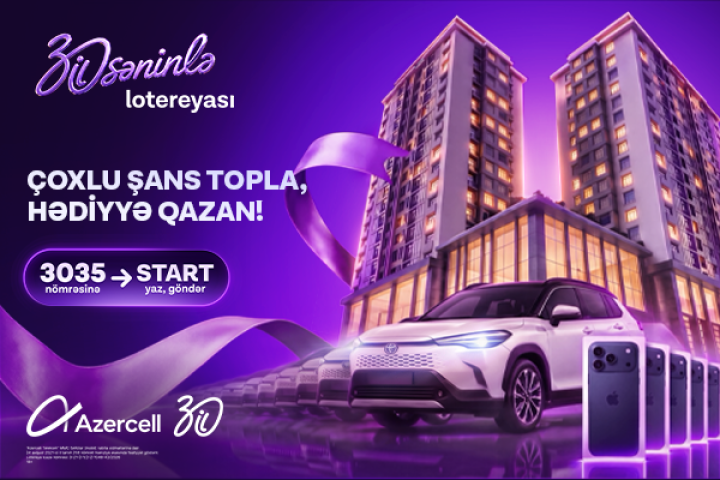
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
13 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
14 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 15 saat əvvəl
-
15 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 15 saat əvvəl
-
16 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 16 saat əvvəl
- 16 saat əvvəl