
"Hazırda əmanətlərin banka yerləşdirilməsi ən düzgün seçimdir" - MÜSAHİBƏ
Həm gəlirlilik, həm də potensial risklərin minimuma endirilməsi nəzərə alınmaqla!

AccessBank-ın İdarə Heyətinin üzvü İlkin Quliyev depozitlərlə bağlı müsahibə verib.
-İlkin bəy, banka depozit yerləşdirmək mövzusu yenidən aktuallaşıb. Yerləşdirməyə dəyərmi? Dəyərsə, onda seçimi necə etməli?

- Bu mövzu hər zaman əhali üçün maraqlı olub. Çünki hər kəsin haqlı bir istəyi var - risksiz və itkisiz pul qazanmaq. Əhalinin depozitə olan marağını artıran bir neçə amil var. Birincisi, ölkədə banklara və manata olan güvənin daha da artması, ikincisi isə qlobal səviyyədə müşahidə olunan inflyasiyadır.
- Mövcud bazar şərtlərini nəzərə alsaq, sizcə, düzgün seçim hansıdır?
- Orta inflyasiya ilə əmanətləri "yastıq altında" saxlamaq heç də ən yaxşı çıxış yolu deyil. Çünki pulun dəyəri azalır. Əmanətlərin dəyərini saxlamaq üçün əmin olmalısınız ki, illik gəliriniz inflyasiya səviyyəsinə uyğundur və hətta onu üstələyir. Bununla belə, vəsaitlərinizi inflyasiyadan qorumağın ən asan və risksiz yolu onları banka depozit kimi yerləşdirməkdir. Burada əsas şərt yerləşdirmə dərəcəsidir. O, illik inflyasiyadan çox aşağı olmamalıdır. Məsələn, əgər illik inflyasiya 7-8% diapazonunda olarsa, o zaman depoziti müvafiq olaraq 9% və ya daha çox dərəcə ilə yerləşdirmək məqsədəuyğundur. İnflyasiya ilə müqayisədə gəlir daha yüksək olacaq. Eyni zamanda, depozitlərin Əmanətlərin Sığortalanması Fondu tərəfindən sığortalanmasını da xatırlamaq lazımdır (hazırda manatla 12%, ABŞ dolları ilə isə 2,5% təşkil edir).
Əlbəttə ki, pulu inflyasiyadan qorumağın başqa yolları da var, məsələn, birjada səhmlərə investisiya etmək. Ancaq unutmayın ki, bu investisiyalar əmanətlərdən fərqli olaraq sığortalanmır. Daşınmaz əmlak da investisiya növlərindən biri hesab olunur. Onun da müsbət və mənfi cəhətləri var. Məsələn, daşınmaz əmlak çox likvid, yəni asanlıqla satılan olmalıdır və eyni zamanda satış zamanı investor qoyduğu investisiyadan daha çox qazanmalıdır.
- İlkin bəy, belə çıxır ki, bank depozitləri həm əlavə gəlir, həm də sığorta üçün ən optimal variantdır?
-Hazırda deyə bilərəm ki, bəli, həm gəlirlilik, həm də potensial risklərin minimuma endirilməsi nəzərə alınmaqla, əmanətlərin banka yerləşdirilməsi ən düzgün seçimdir. Bir daha vurğulayım ki, banklara yerləşdirilən əmanətlərin qaytarılmasının təminatçısı dövlətdir. Sığorta limitlərini də unutmayaq: 100 min manat və illik 12%-ə qədər. Bu, dövlətin sığorta şərtləridir. Qalanı müştərinin öz ixtiyarındadır - hansı bankı seçəcək, 100 min manatdan yuxarı məbləğ yerləşdirəcək, və ya əmanəti illik 12%-lə yerləşdirəcək və s. Bank depozitlərini ən yaxşı investisiya variantlarından biri adlandırsaq belə, müştərinin nəzərə almalı olduğu bəzi nüanslar var. Məsələn, sığorta şərtləri ilə yanaşı, müştəri bankın səhmdarları, inkişaf strategiyası, maliyyə göstəriciləri ilə ən azından tanış olmalı və təhlil etməlidir. Başqa sözlə desək – vəsaitini etibar edəcəyi Bankı yaxşı tanımalıdır.
- Bank səhmdarlarını deyərkən nəyi nəzərdə tutursunuz?
- Müştərilər əmanət yerləşdirərkən daha çox dövlət banklarına, və ya xarici səhmdarları olan banklara üstünlük verirlər. Dövlət banklarının seçilmə səbəbləri məlumdur və anlaşılandır. Xarici səhmdarları olan bank seçimində əsas nüans səhmdarların kim və ya hansı təşkilat olmasıdır. Müştərilərin səhmdarları beynəlxalq maliyyə qurumları və ya tanınmış xarici şirkətlər olan banklara üstünlük verməsi də normal davranışdır.
- Vacib amillərdən biri kimi həm də bankın strategiyasını vurğuladınız. Nə üçün strategiya banka depozit yerləşdirən müştəriyə maraqlı olmalıdır?
- Depozit yerləşdirərkən müştərilərin çox da diqqət etmədiyi, amma ən vacib detallardan biri də bankın strategiyasıdır. Məsələn, araşdırmalar göstərir ki, Avropa ölkələrində müştərilər depozit yerləşdirdikləri bankın kreditləşmə siyasəti ilə maraqlanır, onun hansı istiqamətləri maliyyələşdirməsi, kiçik bizneslərin inkişafını necə dəstəkləməsi, ətraf mühitin qorunması və digər sosial yönümlü layihələrdə iştirak edib etməməsi ilə maraqlanırlar. Çünki bankın depozitlərdən necə yararlanması, hansı kateqoriya müştərilərə dəstək olması onlar üçün çox vacibdir. Məsələn, bank əsas strategiyasını ölkənin biznes mühitinə və iqtisadiyyatına dəstəkdə görürsə, bu artıq bir mesajdir. Yəni bir müştərinin əmanət şəklində banka yerləşdirdiyi vəsait digər müştərinin biznesinin inkişafı üçün kredit şəklində istifadə olunur. Yəni bir müştəri özü də bilmədən digər bir müştərini – sahibkarı dəstəkləməklə ölkədə biznes mühitinin inkişafına töhfə verir.
- Və yekun olaraq - sizcə, əmanəti nədə yerləşdirməli – manatda, yoxsa xarici valyutada? Müştərilərə nə məsləhət görərdiniz?
- Gəlin, hər iki variantı nəzərdən keçirdək. Məsələn, manatda olan faiz dərəcəsi ABŞ dolları ilə müqayisədə xeyli yüksəkdir. Digər tərəfdən, müştəri dollarla depozit yerləşdirə bilər və onun alacağı faiz də dollarla olacaq. Amma ümumilikdə bazarda mövcud vəziyyəti, manatın məzənnəsini stabil olmasını, nəzərə alsaq, müştəri üçün əmanəti manat və ya xarici valyuta ilə yerləşdirmənin prinsipial fərqi yoxdur.
- Müsahibəyə görə, təşəkkür edirik.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 6 gün sonra
-
14 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
15 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 16 saat əvvəl
-
16 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 16 saat əvvəl
-
17 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 17 saat əvvəl
- 17 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
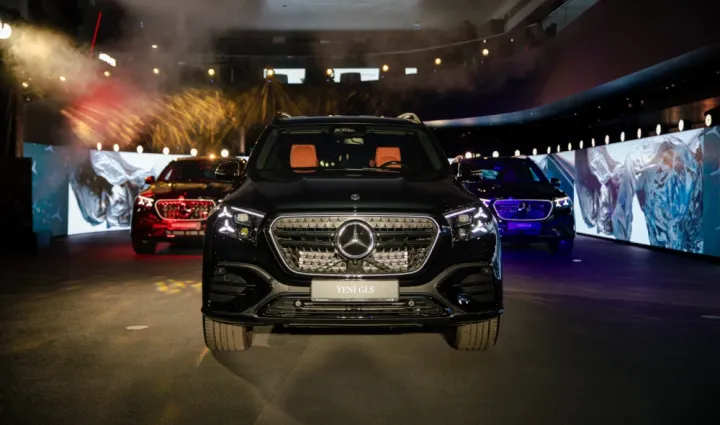
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar

Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
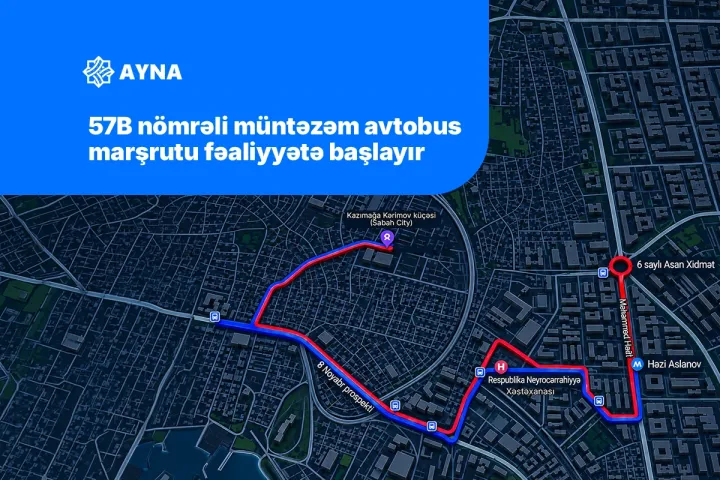
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
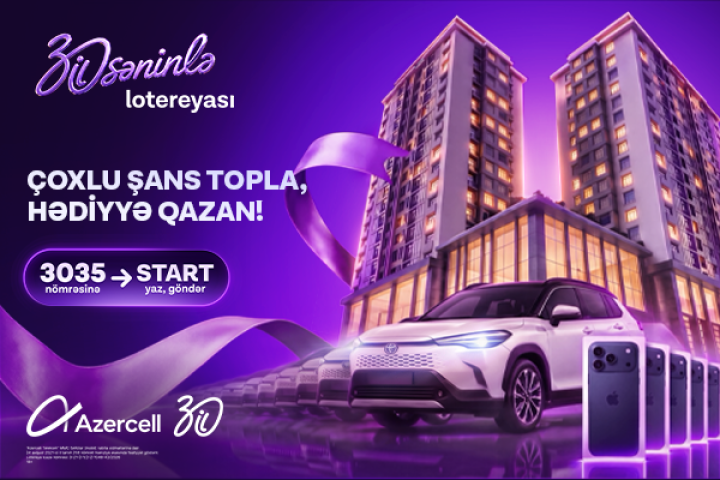
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
14 saat əvvəl
Anthropic səhmləri ilk birja günündən sonra10 faiz ucuzlaşıb, Nasdaq geriləyib
-
15 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 16 saat əvvəl
-
16 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 16 saat əvvəl
-
17 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 17 saat əvvəl
- 17 saat əvvəl